Présentation succincte des faits
Une démarche fiscale injustifiable a affecté ma vie pendant près de dix ans, avec des conséquences personnelles, professionnelles et financières majeures. Cette situation m’a contraint à engager une énergie considérable ainsi que des frais importants, intégralement assumés par mes soins.
Avec un minimum de diligence, de bon sens et de bonne volonté de la part des autorités concernées, cette situation n’aurait ni dû se produire ni se prolonger sur une telle durée.
Dysfonctionnement administratif avéré
En mars 2016, un classeur contenant mon recours contre la décision fiscale a été adressé à la Chancellerie d’État.
Après deux mois sans réponse, la Chancellerie m’a informé ne jamais avoir reçu ce dossier. Or, une enquête menée par La Poste a confirmé que l’envoi avait bien été livré.
Malgré cette confirmation, le dossier — une fois retrouvé par le Service des contributions auquel il avait été transmis par la Chancellerie d’État — est resté sans traitement pendant quatorze mois, de mars 2016 à mai 2017.
Ce blocage est d’autant plus incompréhensible que la lettre d’accompagnement demandait explicitement que le dossier soit transmis à l’autorité compétente si le service consulté ne s’estimait pas concerné.
Imposition injustifiée liée à la vente de mon local artisanal à Fully
La taxation litigieuse repose sur le refus de prendre en compte plusieurs éléments pourtant dûment établis, que j’estimais — et estime toujours — parfaitement légitimes, à savoir :
- les frais de déménagement ;
- les frais de mise en conformité du local en vue de sa nouvelle affectation
- le dossier de contestation transmis le 31 mars 2016, resté sans réponse ;
- la remise de dette accordée par UBS durant la crise économique de 1993, dont l’erreur comptable de l’époque aurait dû être réexaminée et déduite du bénéfice imposable
- les frais de procédure engagés par mon voisin, Monsieur Todaro ;
- le refus d’appliquer la loi fiscale 642.1, article 63, qui prévoit une réduction de 50 % du bénéfice en cas de cessation complète ou partielle de l’activité assujettie.
Synthèse de la procédure Todaro
Une procédure judiciaire a été engagée à mon encontre par la société Todaro Déménagement.
Pendant près de cinq ans, une poursuite d’un montant de CHF 35’000.– est restée inscrite à mon nom.
Au terme de la procédure, le juge m’a donné raison sur le fond, reconnaissant que les prétentions de Todaro Déménagement n’étaient pas fondées. Toutefois, aucune réparation ne m’a été accordée, la société ayant été mise en faillite en fin de procédure.
Entre-temps, M. Todaro avait cédé sa société sans que j’en sois informé, alors même que la procédure était en cours. Il a néanmoins continué à comparaître aux audiences, assisté de son avocat, sans que ni lui ni le juge ne m’indiquent qu’il n’était plus personnellement concerné par la procédure.
Ce n’est qu’au moment décisif que la faillite de la société a été opposée, faisant obstacle à l’exécution de mes droits, vidant ainsi la décision judiciaire de tout effet concret et dégageant de fait M. Todaro de toute responsabilité.
À cette situation déjà difficilement compréhensible s’est ajoutée une conséquence supplémentaire : le Service des contributions a refusé d’admettre les frais de cette procédure comme frais déductibles du bénéfice réalisé lors de la vente de mon atelier, alors même que cette procédure en constituait une conséquence directe.
Aux lecteurs d'aprécier.
| Page 1 | ||||||
| Décompte des frais occasionnés par la vente de l'atelier | ||||||
| Le dossier comprend deux pages de décomptes accompagnées de photographies,destinées à démontrer | ||||||
|
les travaux rendus nécessaires par les déménagements et le démontage des infrastructures. |
||||||
| Remarque, le déménagement a été effectué en trois étapes: | ||||||
| - Le premier en 2010 comprenant l'atelier et le terrain côté Est | ||||||
| - Le deuxième en 2013 comprenant le terrain à l'Ouest ainsi que le démontage et déblaiement | ||||||
| des éléments d'exposition de cabanons et de jeux d'enfants | ||||||
| Art. | Désignation | U. | Quant. | P.u. | Montant | |
|
"Frais pour démontage et déblaiement" |
||||||
| 1er déménagement fait en 2010 de l'atelier et du terrain côté Est: (voir dossier photos) | ||||||
| 1) | Démontage des machines fixes et transport | |||||
| dans un dépôt à Saxon | Hr. | 210,00 | 90,00 | 18 900,00 | ||
| 2) | Démontage des armoires et aménagements | |||||
| divers | Hr. | 60,00 | 90,00 | 5 400,00 | ||
| 3) | Démontage des installations électriques | |||||
| non utilisées par l'acheteur et le travail pour | ||||||
| la mise en conformité | Hr. | 32,00 | 90,00 | 2 880,00 | ||
| 4) | Démontage du pont roulant et déblaiement | Hr. | 42,00 | 90,00 | 3 780,00 | |
| 5) | Démontage complet de la chaufferie et de | |||||
| l'installation de ventilation | Hr. | 32,00 | 90,00 | 2 880,00 | ||
| 6) | Déménagement de tous les matériaux | |||||
| en dépôt dans l'atelier | Hr. | 120,00 | 90,00 | 10 800,00 | ||
| 7) | Déplacement complet des bois et stocké | |||||
| sur le terrain Est | Hr. | 67,00 | 90,00 | 6 030,00 | ||
| 8) | Démontage des installations tels que couverts | Page 2 | ||||
| et chantiers pour stock des bois, nettoyage | ||||||
| du terrain et amené matériaux à la décharge | Hr. | 115,00 | 90,00 | 10 350,00 | ||
| (photos annexées) | ||||||
| 9) | Frais de véhicule | 600,00 | ||||
| 2 ème déménagement fait en 2013 | ||||||
| " Le terrain côté Ouest et l'exposition" | ||||||
| 10) | Evacuation des bois et matériaux en stock | Hr. | 102,00 | 90,00 | 9 180,00 | |
| 11) | Démontage des cabanons et jeux exposés | |||||
| et évacuation | Hr. | 85,00 | 90,00 | 7 650,00 | ||
| 12) | Nettoyage du terrain et déblaiement | Hr. | 35,00 | 90,00 | 3 150,00 | |
| 13) | Frais de véhicule | 200,00 | ||||
| 14) | Location d'un dépôt pour entreposer les | |||||
| machines et matériaux en attente d'une | ||||||
| solution, ( vente ou autre.) | 10 000,00 | |||||
| 15) | Réinstallation des machines et de l'amé- | |||||
| nagement provisoire | Hr. | 70 | 90 | 6 300,00 | ||
| Total des deux déménagements | ||||||
| Il faut encore prévoir: | ||||||
|
3 ème déménagement |
||||||
| Les frais de déblaiement du local actuel | ||||||
| qui va devoir se faire dans les années pro- | ||||||
| chaines | CHF | estimation | 40 000,00 | |||
| CHF | ||||||
| Total des déménagements | 138 100,00 | |||||
| Procédure Todaro déménagement |
|
|||||
| Le fait concernait ça contestation du démontage du chauffage se trouvant dans mon local | ||||||
| E) | Frais de procédure au 10,09,2024 | |||||
| Décompte annexé consultable: | CHF | 40'000,00 | ||||
| Frais dus à la mise en dépôt de l'installation de chauffage | ||||||
| A) | Stockage du chauffage en attente de l'issue | Hr. | 5,00 | 90,00 | 450,00 | |
| de la procédure | ||||||
| B) | - Location de l'emplacement | Mois | 52,00 | 40,00 | 2 080,00 | |
| C) | - Frais de déblaiement (estimation) | Fr. | 400,00 | |||
| D) | - Frais de transport (estimé) pour l' amener | |||||
| à la démolition dès la fin du procès | Hr. | 5,00 | 90,00 | 450,00 | ||
| Total | CHF | 3 380,00 | ||||
| Total frais de déménagement et juridiques | CHF | 181'480,00 | ||||
| |
||||||
| Fait le 15.01.2025 | Georges-André Dorsaz | |||||
|
|
||||||
| (En deux pages) | |||||
| Procédure Todaro déménagement | |||||
| Art. | Date | Texte | U | Montant | |
| Décompte des frais occasionnés | |||||
| 18,10,2010 | Commandement de payer de Todaro déménagement | ||||
| 1) | 16,11,2011 | Dépôt pour acte d'introduction d'instance | CHF | 190,00 | |
| 2) | 31,05,2012 | Note de frais pour intervention H. Carron avocat | CHF | 2 808,00 | |
| 3) | 12,12,2013 | Avance de frais pour expertise du chauffage | CHF | 1 800,00 | |
| Idem ? ( selon relevé bancaire ci-joint) | CHF | 1 800,00 | |||
| 4) | 28,03,2013 | Note de frais pour intervention H. Carron avocat | CHF | 3 250,00 | |
| 5) | 21,09,2015 | Note de frais pour intervention H. Carron avocat | CHF | 2 000,00 | |
| 6) | 24,12,2015 | Note de frais pour intervention H. Carron avocat | CHF | 500,00 | |
| 7) | 11,08,2017 | Solde pour tout compte Int. H. Carron avocat | CHF | 2 000,00 | |
| Demande d'avance de frais (1500,00 à contrôler) | |||||
| Total des frais (déjà déduits dans les comptes) | CHF | 14 348,00 | |||
| 10) | Mes frais préparations dossiers, participations aux débats au tribunal et autres frais (estimés à:) | CHF | 5 000,00 | ||
| 11) | Dommage et entrave à ma notoriété et confiance par la parution de la poursuite inscrite à | ||||
| mon nom à l'office de Martigny par Todaro Déménagement durant 7 années ceci dû à la | |||||
| lenteur de la procédure et au refus du juge de la faire enlever provisoirement durant la procédure. | |||||
| Total pour 7 années avec estimation du dommage à CHF 5000.- par année | CHF | 35 000,00 | |||
| Total dommages comprenant: les articles 10 et 11 | CHF | 40 000,00 | |||
| Page 1 | |||||
| Concerne l'imposition sur la vente de mon atelier de charpente en 2010 | |||||
| Dossier comprenant les 2 pages suivantes | |||||
| Décision fiscale telle qu'elle devrait être corrigée | |||||
| Remarque importante à prendre en compte: | |||||
| La vente concernait le bâtiment et le terrain ce qui a nécessité le déblaiement complet | |||||
| des aménagements, de l' outillages, des terrains adjacents, le démontage des | |||||
| installations intérieures et modification de l'installation électrique. | |||||
| 1) | Prix de vente réalisé | CHF | 505 000,00 | ||
| Rabais | CHF | 5 000,00 | |||
| 2) | Valeur au bilan au 31.12. 2009 | CHF | 152 000,00 | ||
| 3) | Remboursement des dettes | CHF | 318 057,15 | ||
| Solde | CHF | 348 000,00 | |||
| Déductions à prendre en compte comprenant: | |||||
| 4) | Déblaiement complet des locaux et des terrains selon décompte annexé. | ||||
| - Démontage de toutes les installations et aménagements | |||||
| - Déblaiement complet des machines, outillage etc. | |||||
| - Location d'un dépôt pour entreposer les éléments machines etc. | |||||
| Les travaux, de déménagements | |||||
| comptabilisés selon le décompte ci-annexé | CHF | 181 480,00 | |||
| 6) | Dossier impôt sur la vente de mon atelier | ||||
| Mon investissement pour la défense de | |||||
| mes intérêts (dossier impôts atelier) | CHF | 15 000,00 | |||
| Procédure affaire Bisnode. | |||||
| Selon le décompte ci-joint | |||||
| Devrait être considéré et pris en compte | CHF. | 40'000.00 | |||
| Page 2 | |||||
| 7) | Durant la crise plus exactement le 30 septembre 1999 l'UBS m'a octroyé un abandon de | ||||
| dette de FR. 145'700.00 qui a été porté en diminution de la valeur de mon atelier. | |||||
| Selon un expert comptable Monsieur Pascal Luisier consulté pour ce dossier, cette | |||||
| dévaluation est contestable car l'abandon d'une dette ne doit pas être compensé par une | |||||
| diminution de valeur d'un bien immobilier mais pourrait être mis en provision et amorti | |||||
| éventuellement sur dix ans. | |||||
| Ce montant doit être pris en compte | CHF. | 145 700,00 | |||
| Il devrais résulter de ces diverses opérations une décision | |||||
| de taxation de | 5 820,00 | ||||
| De plus selon la loi fiscale 642,1, son article 63 prévoit un rabattement de 50% en cas | |||||
| de cessation complète ou partielle de l'assujettissement . | |||||
| Voir ci-joint le décompte des pertes responsables des banques et de la justice durant les | |||||
| années 1982 à 2009 | |||||
| On pourrai encore discuter des pertes dues à la crise des surprimes qui a complètement | |||||
| détruit notre département des créations et fabrications de tables et meubles rustiques | |||||
| Chiffrées à: | CHF. | 350'000,00 | |||
|
Il faudrait de même décompter les pertes sur Débiteurs dont je me |
|||||
| permets d'estimer à; | CHF. | 50 000,00 | |||
| Au vue des explications ci-dessus mon indignation paraît légitime . | |||||
| Cette décision fiscale est une aberration pour ne pas en dire plus et doit être revue et | |||||
| corrigée. L'acte de défaut de bien maintenu par l'AVS doit être radié de l'office des poursuites. | |||||
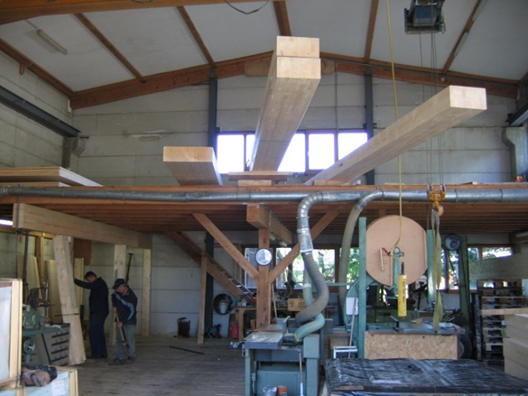
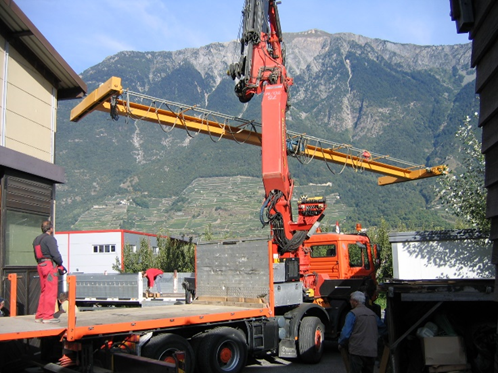
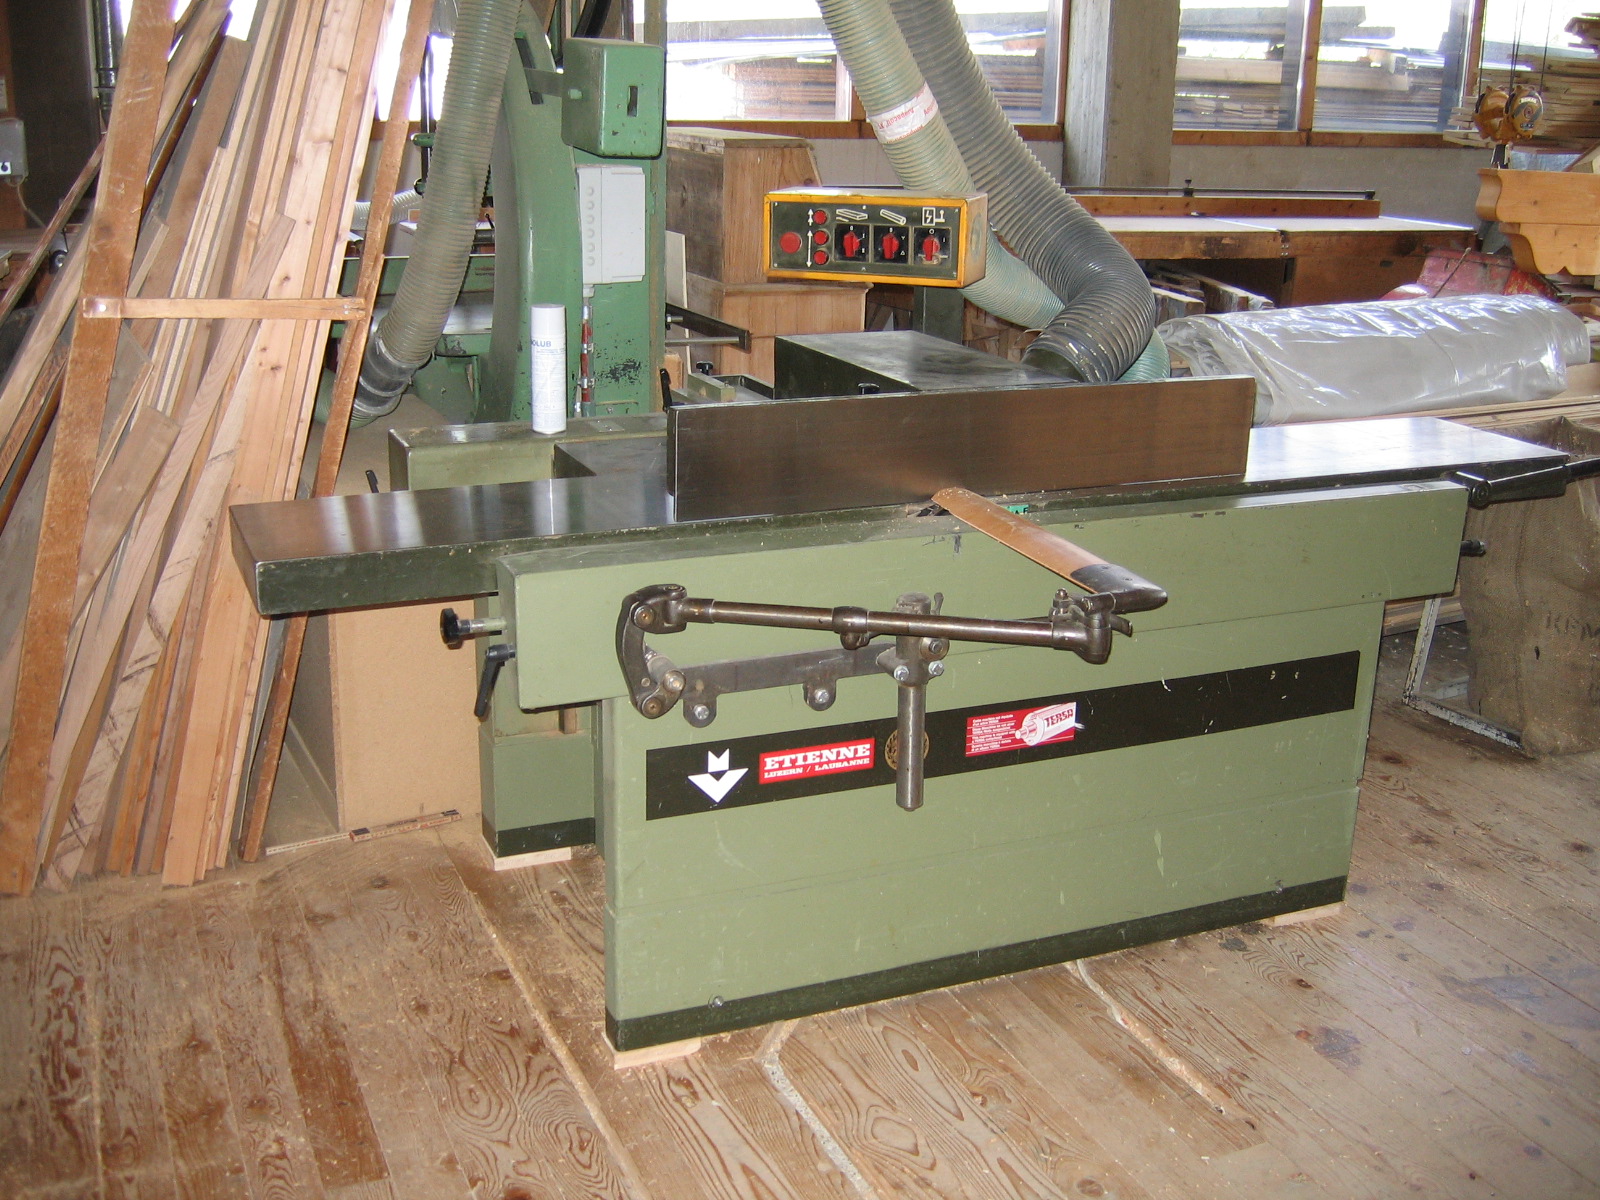
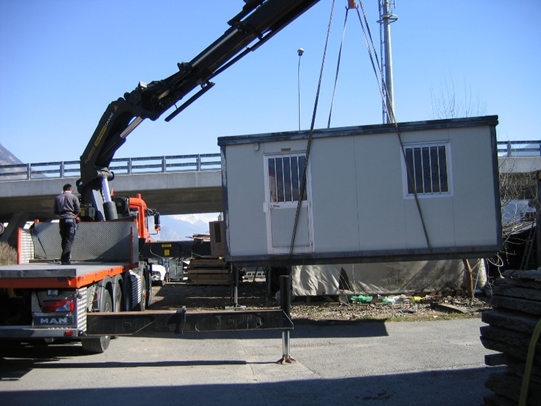
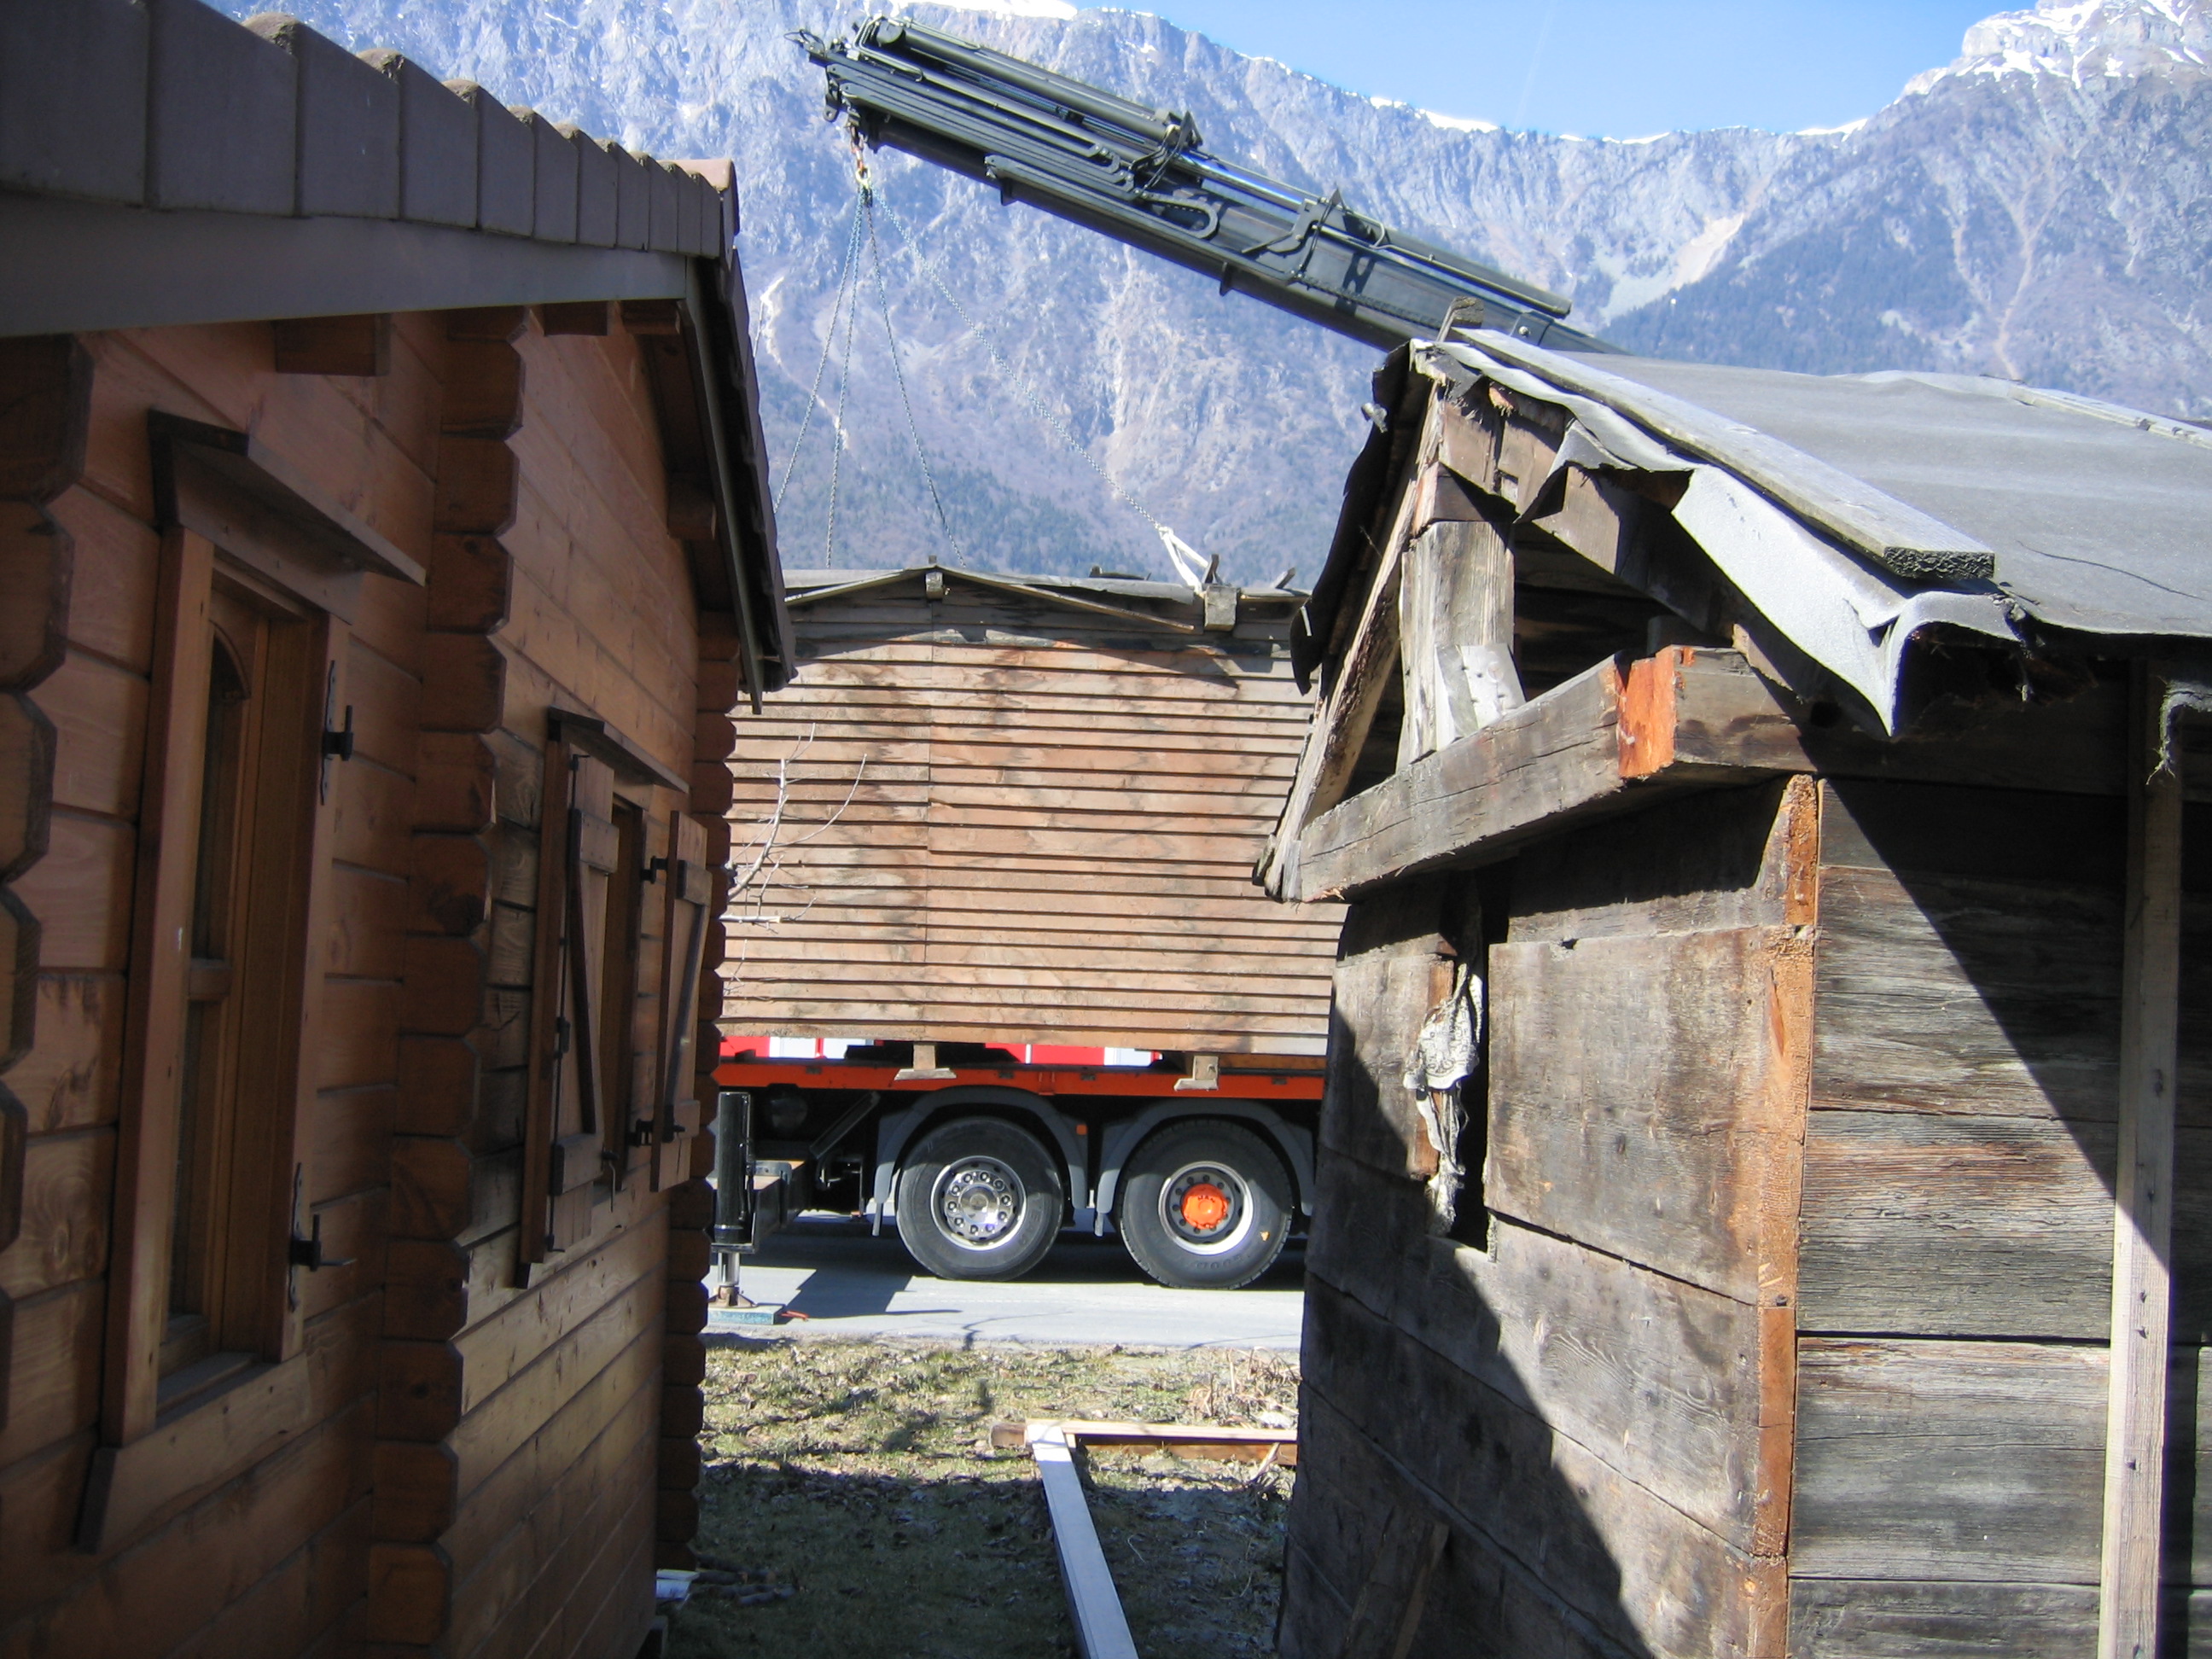
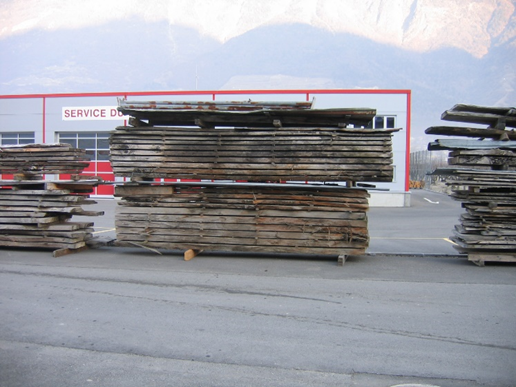
1er déménagement
- Démontage de l’atelier intérieur et extérieur, toute les
- installations fixes et mobiles.
- Déménagement outillage et machines dans un local en
- location à Saxon.
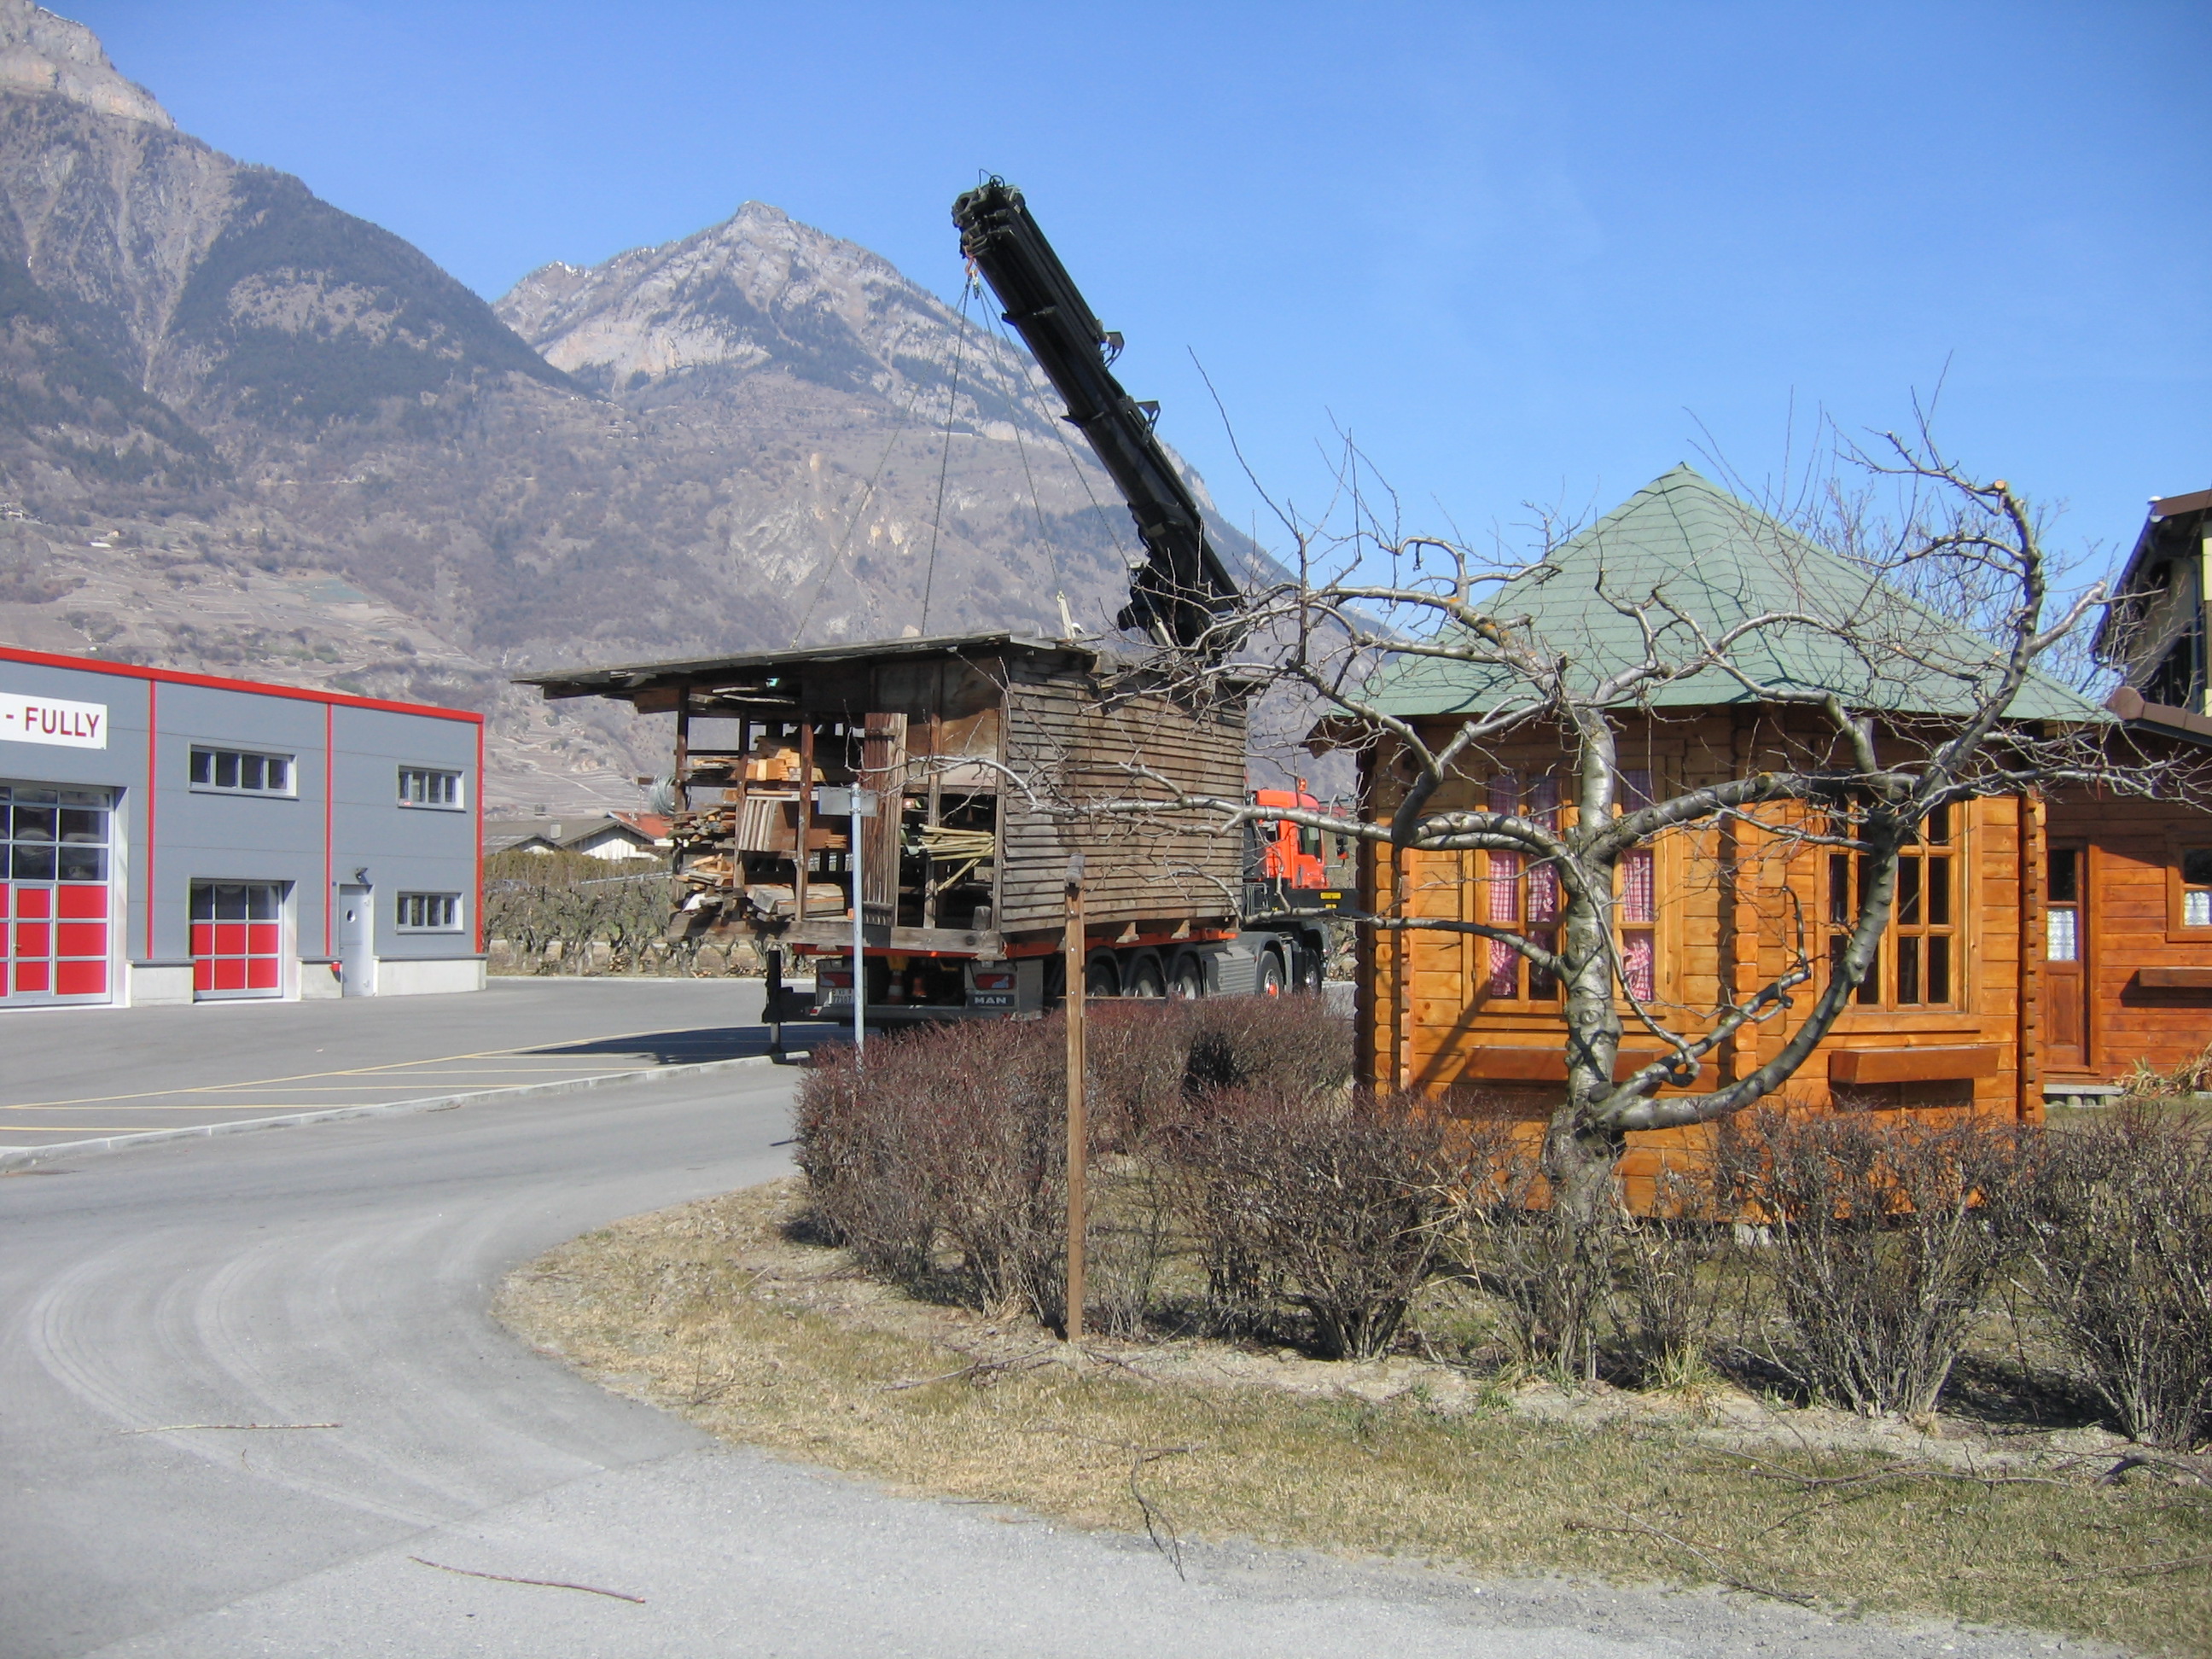
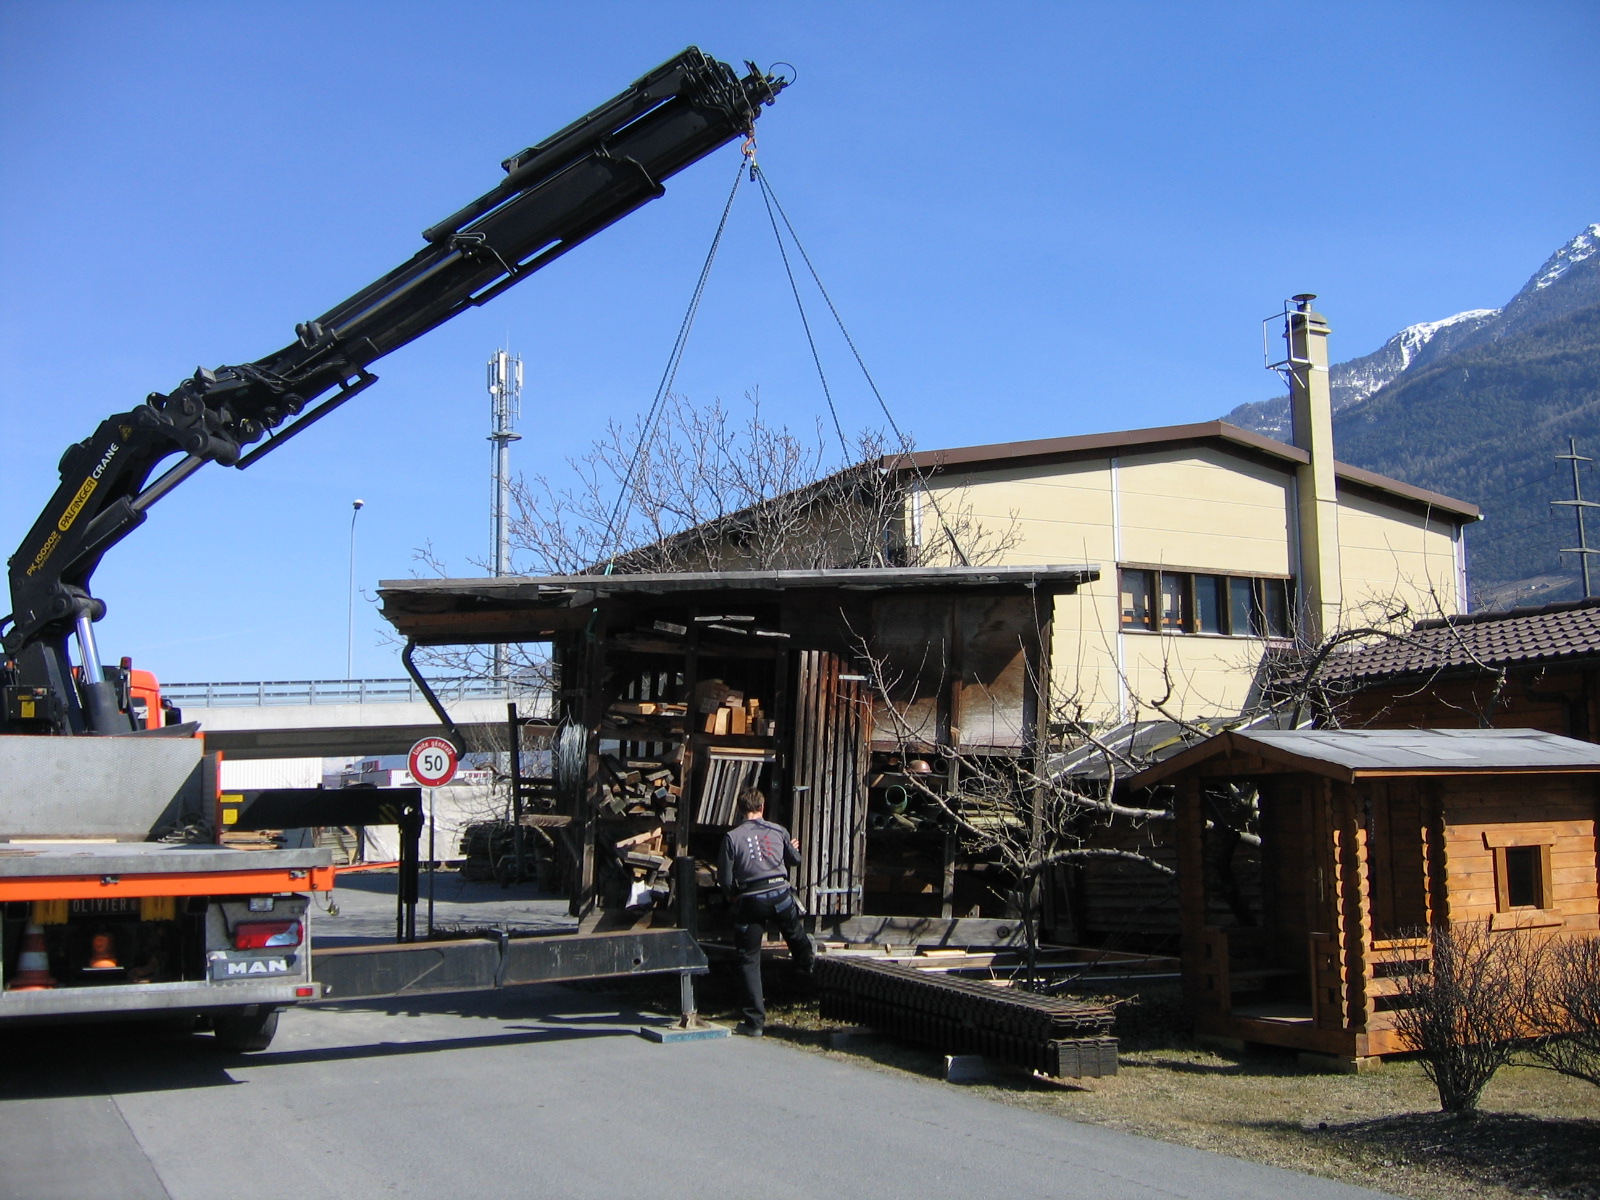
Atelier en plein déménagement
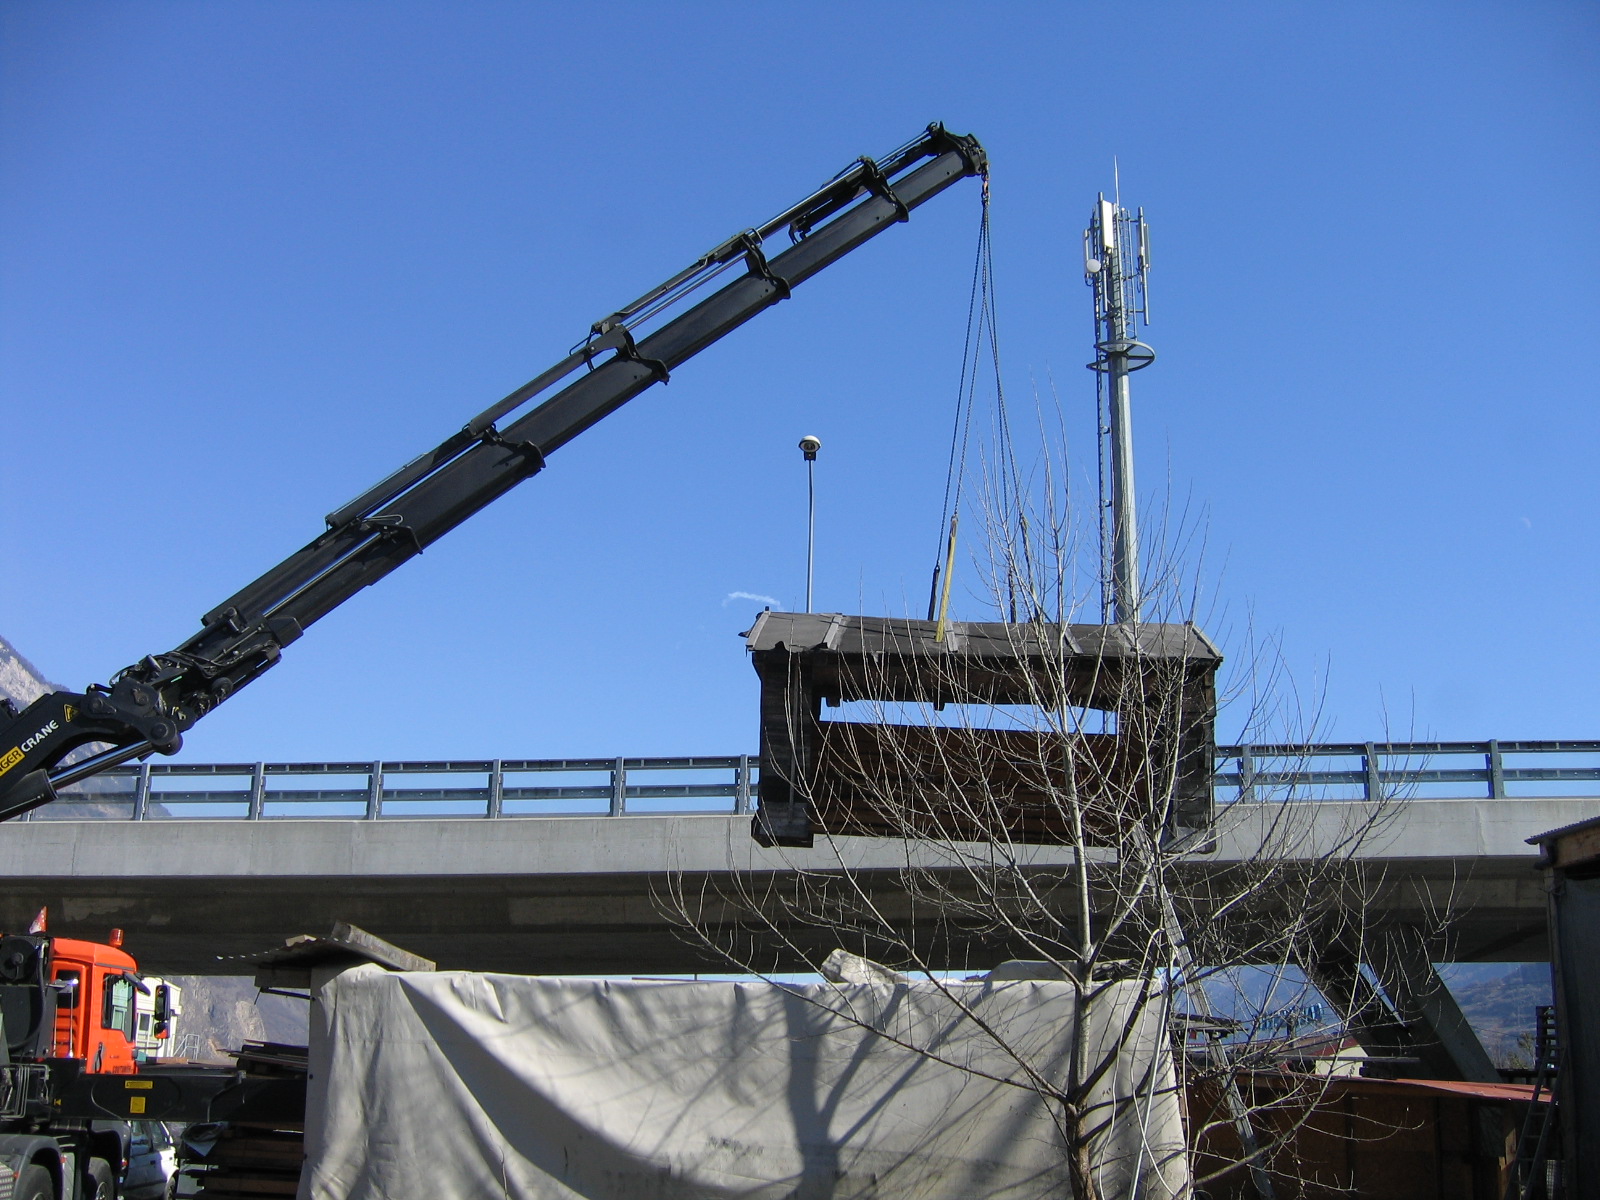
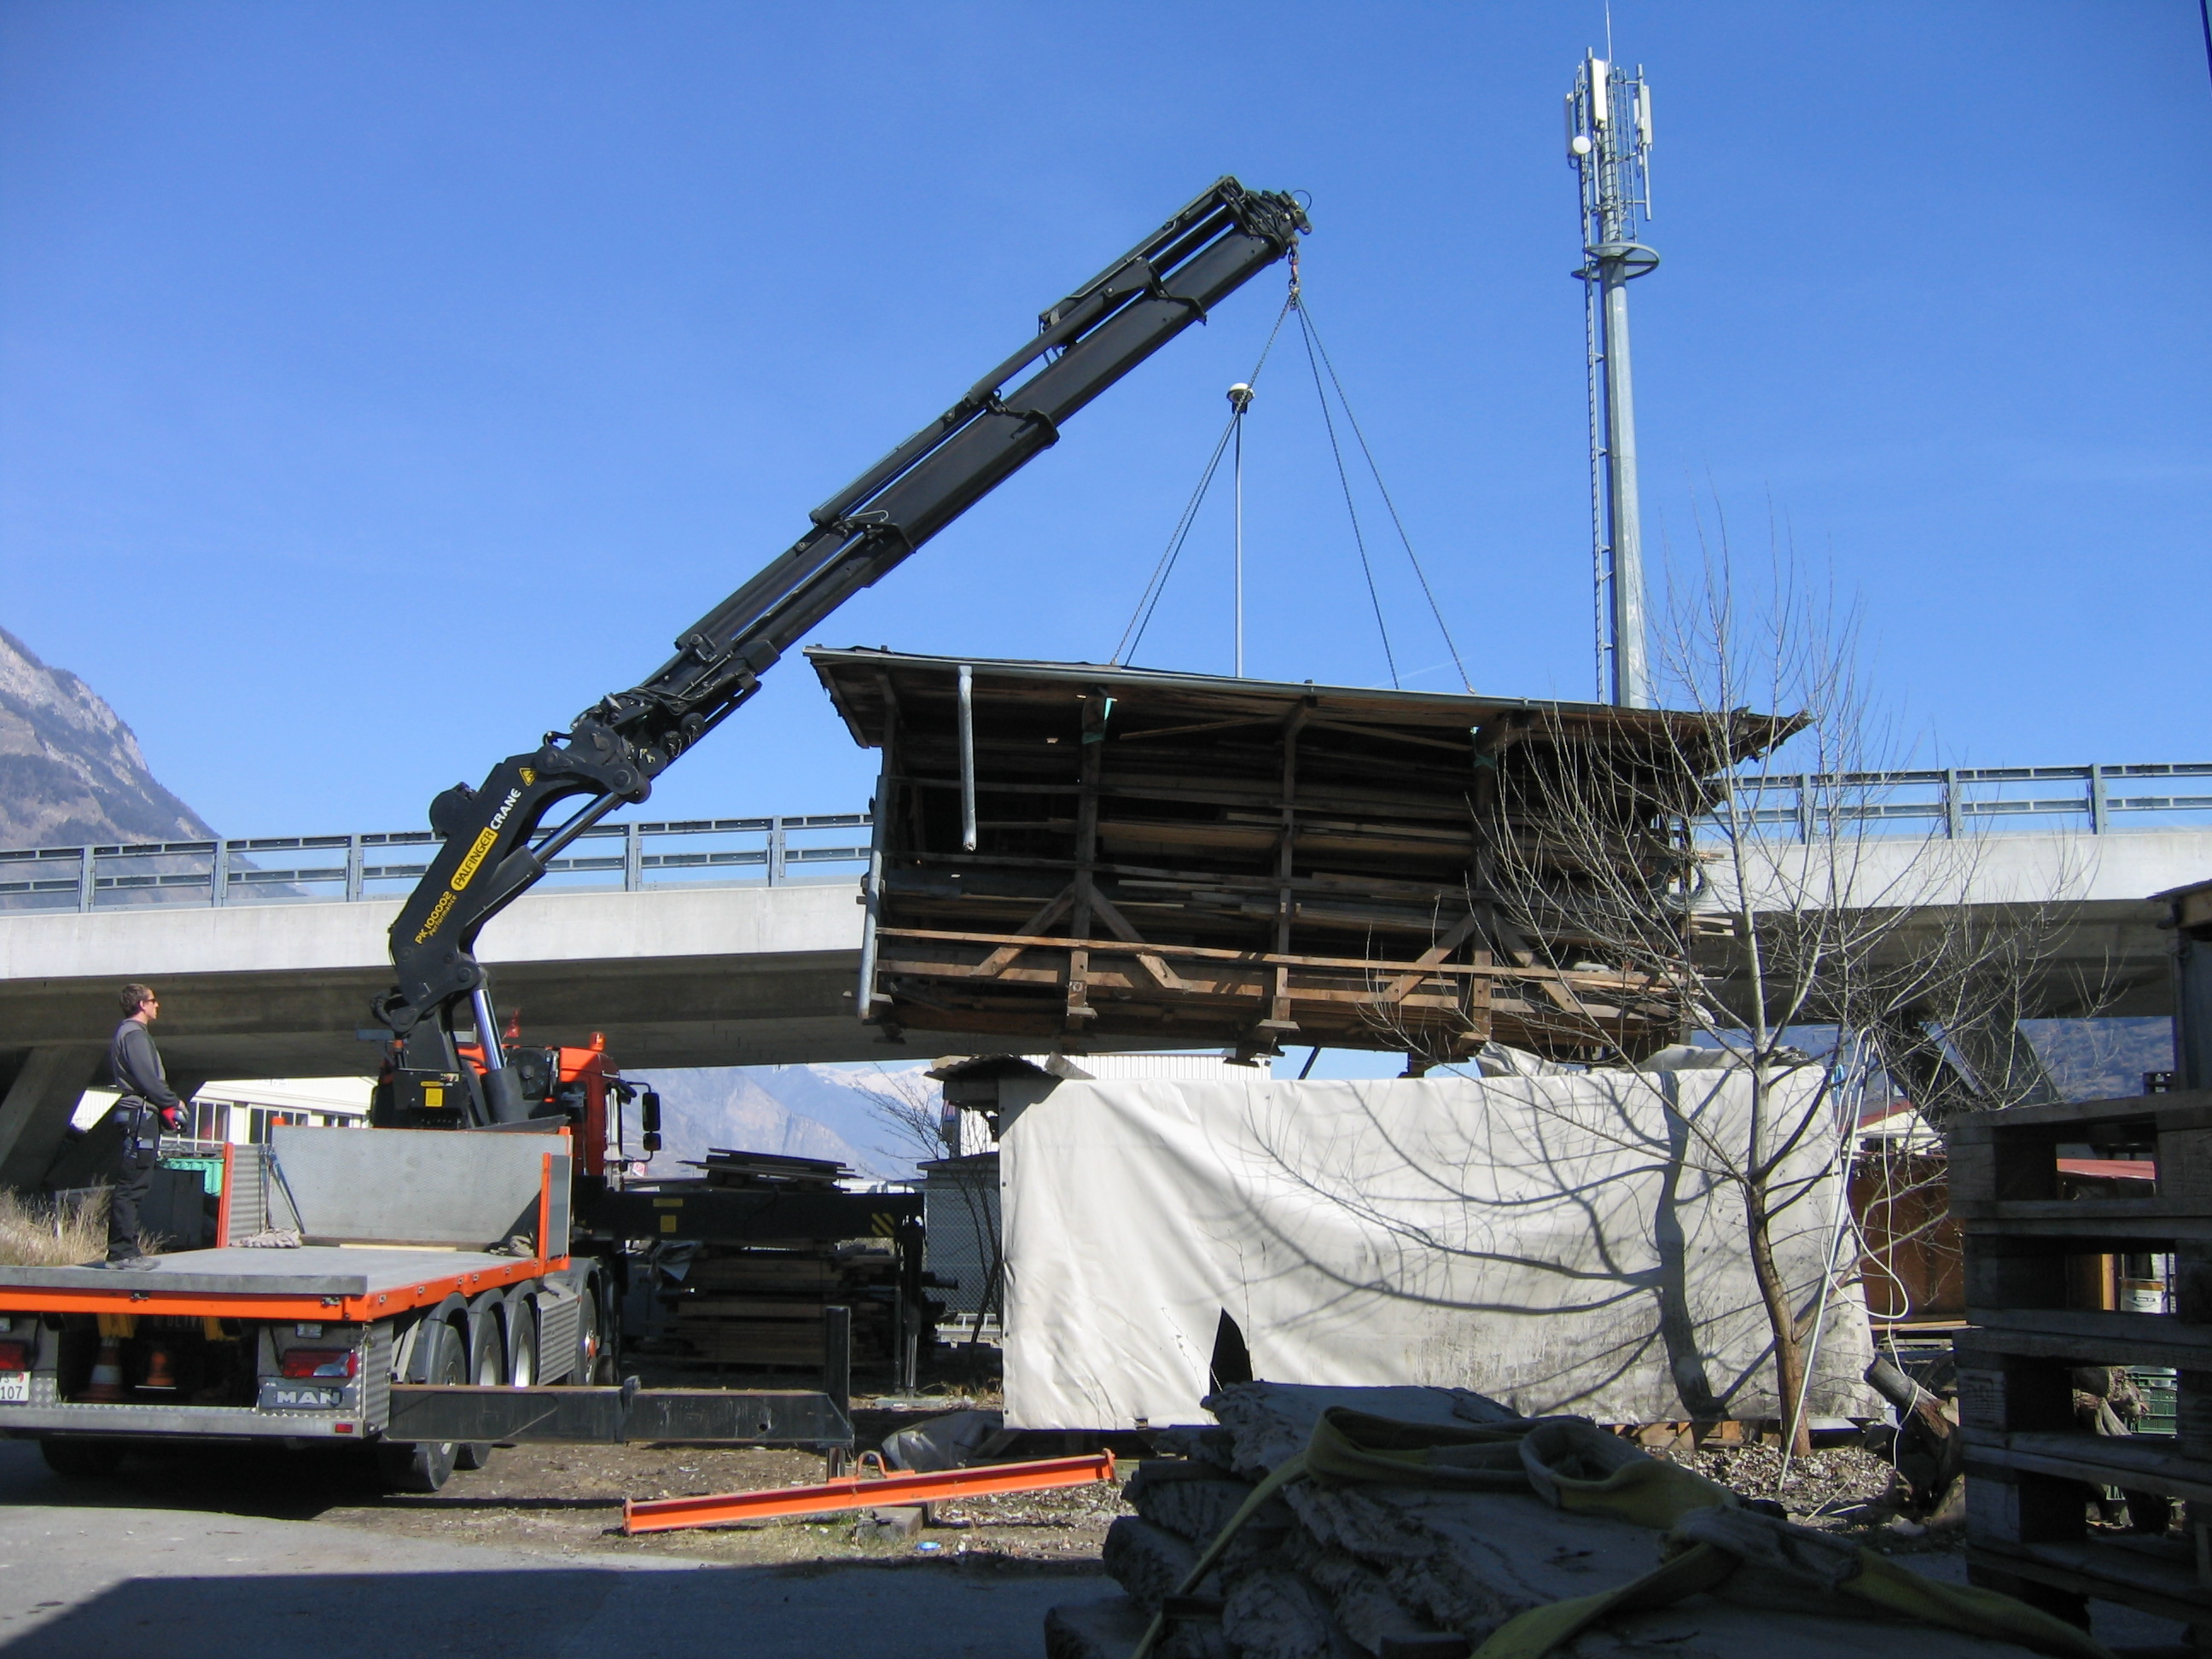
Déménagement du terrain extérieur
Stock de bois
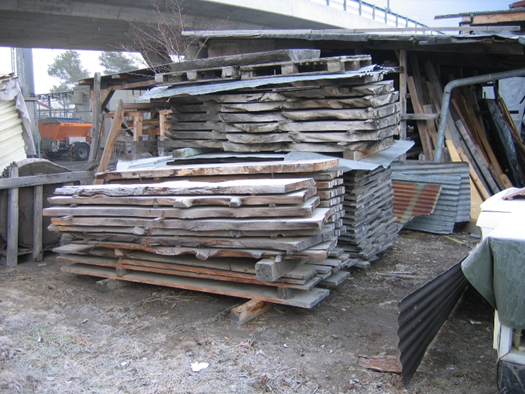
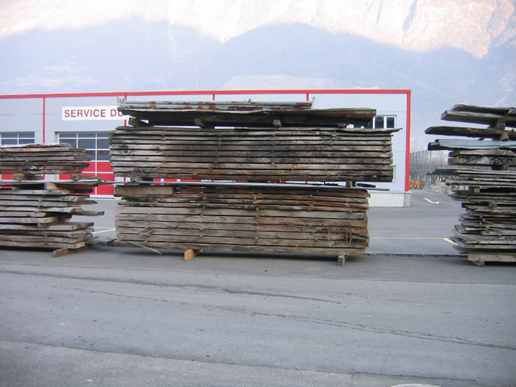
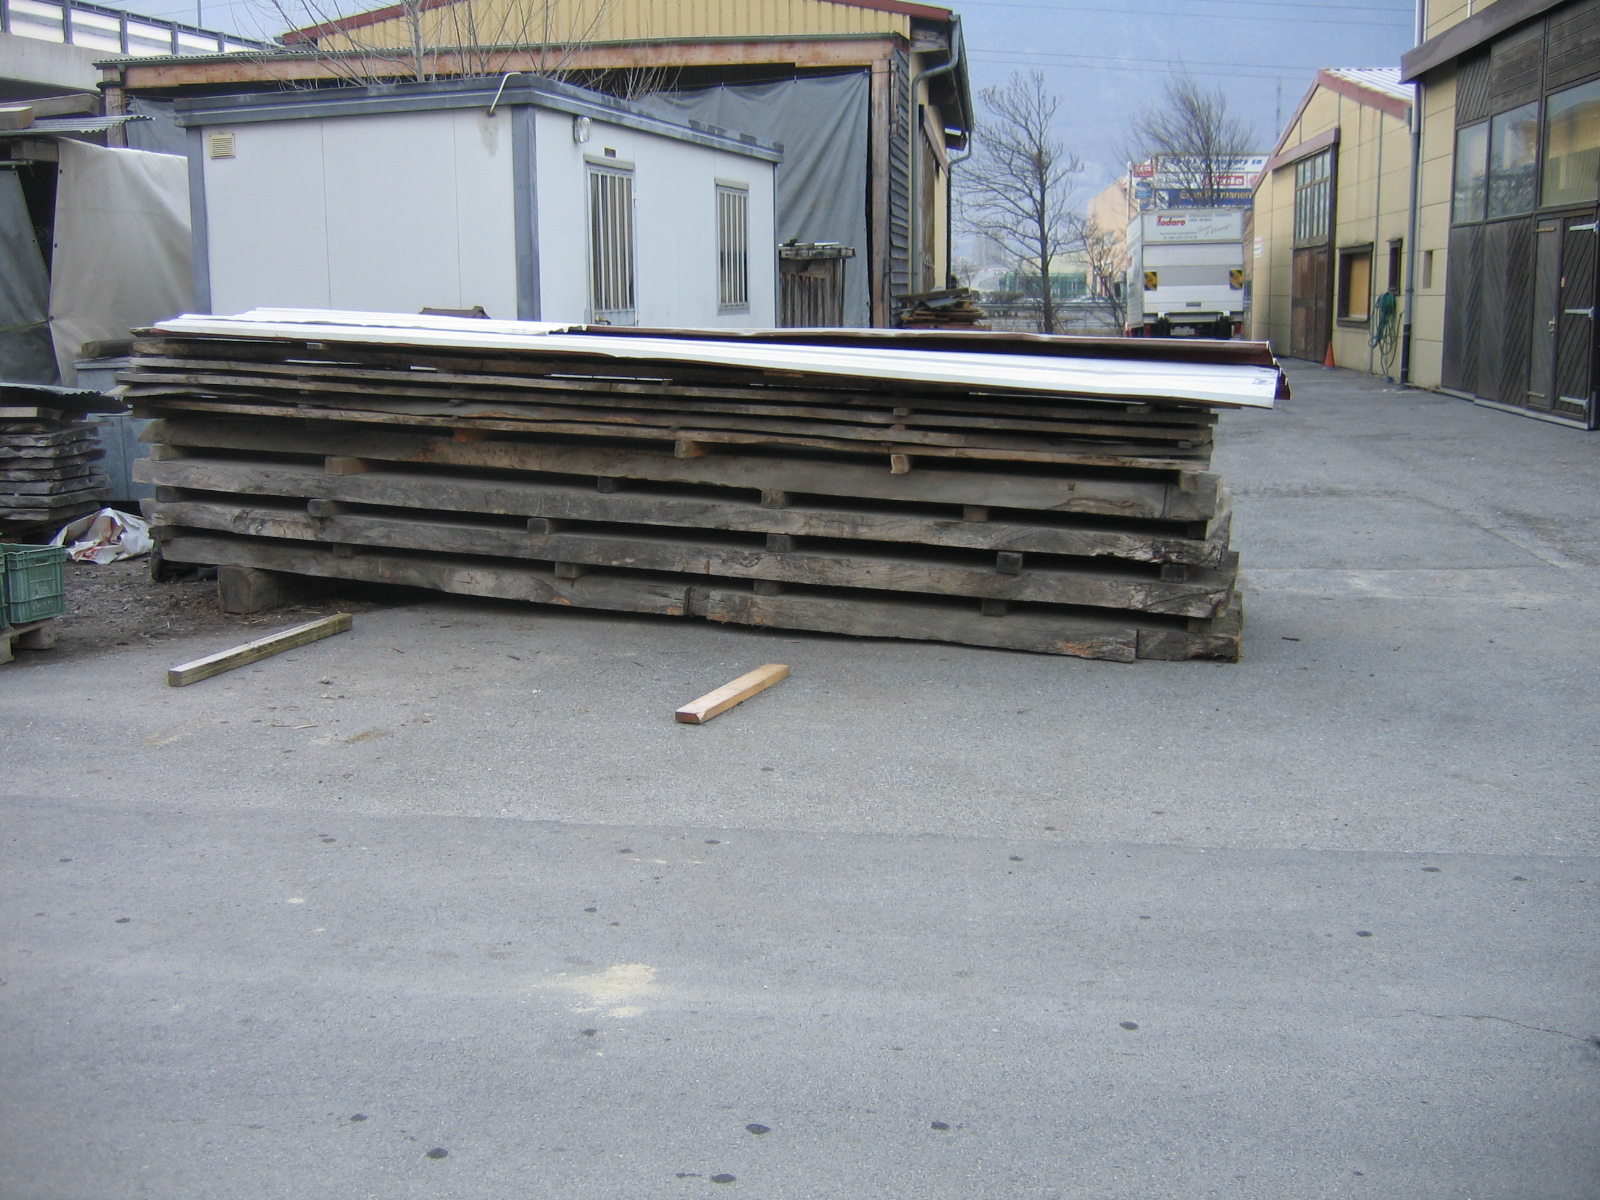
Dèplacé et stocké sur le terrain ouest de l'atelier à côté de l'exposition de cabanons
Préparation pour poser le bureau
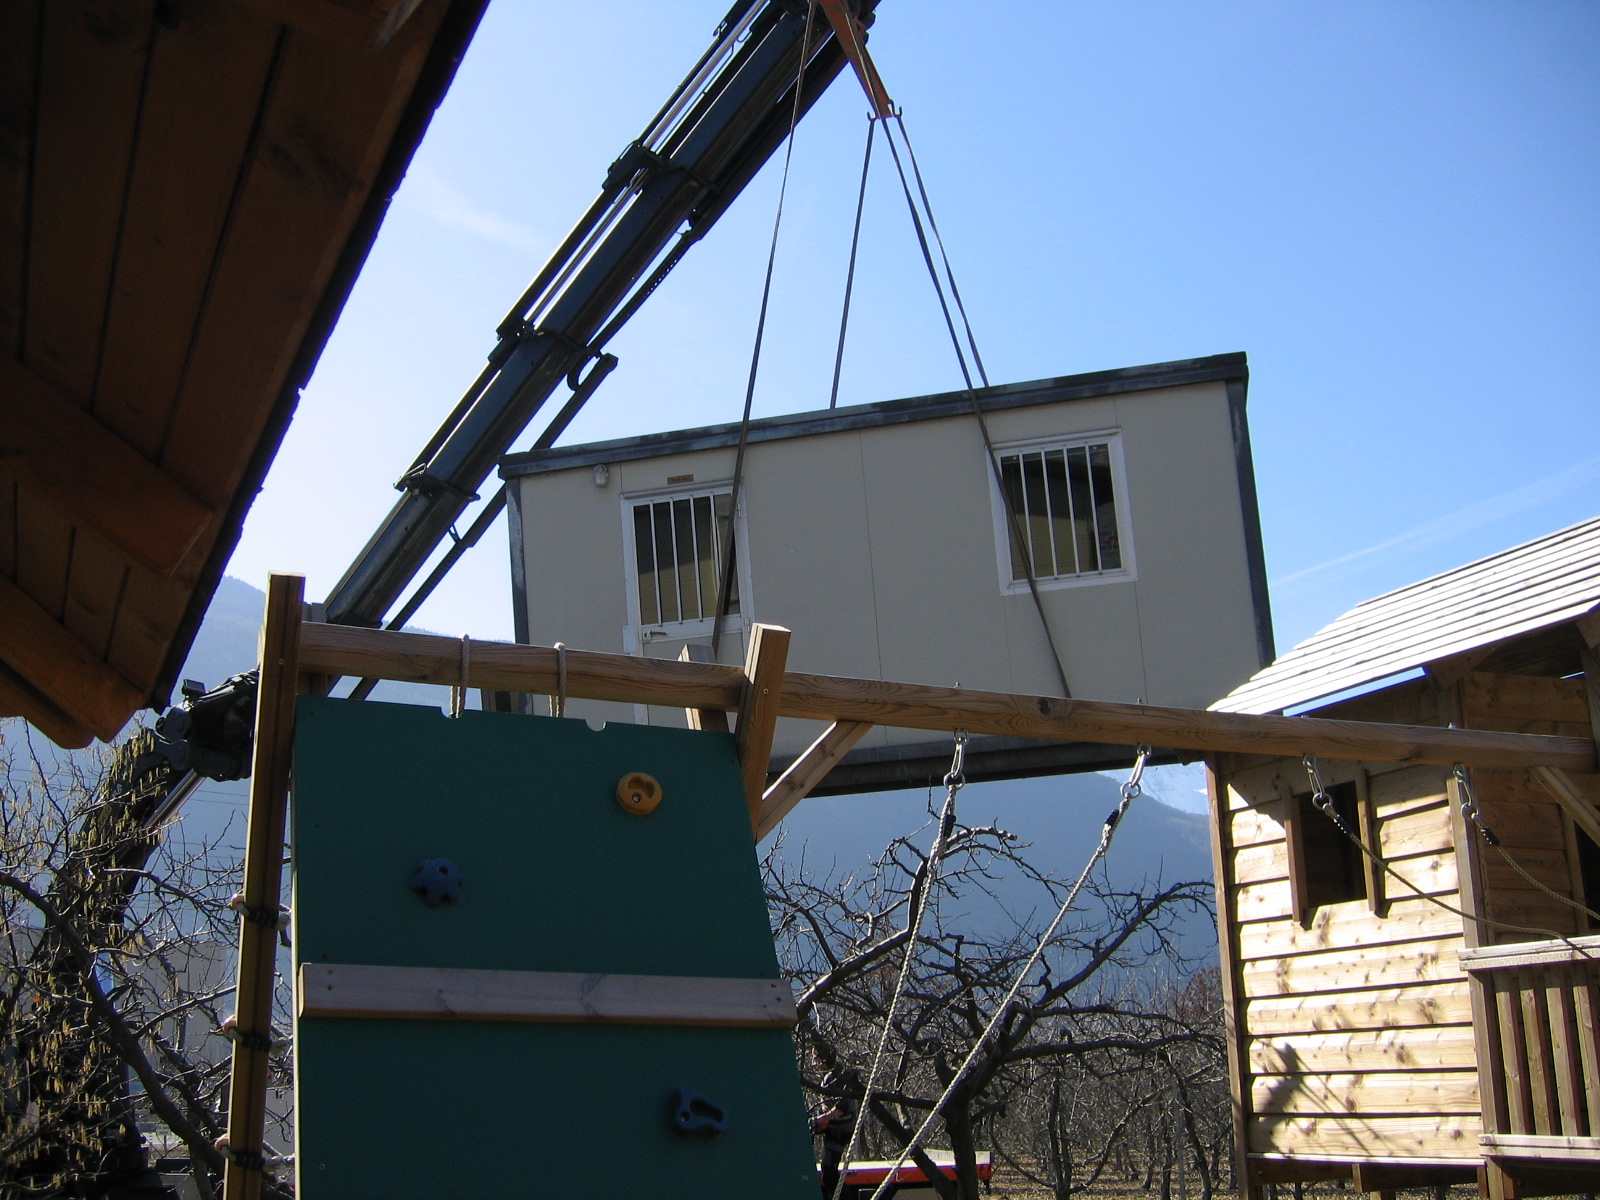
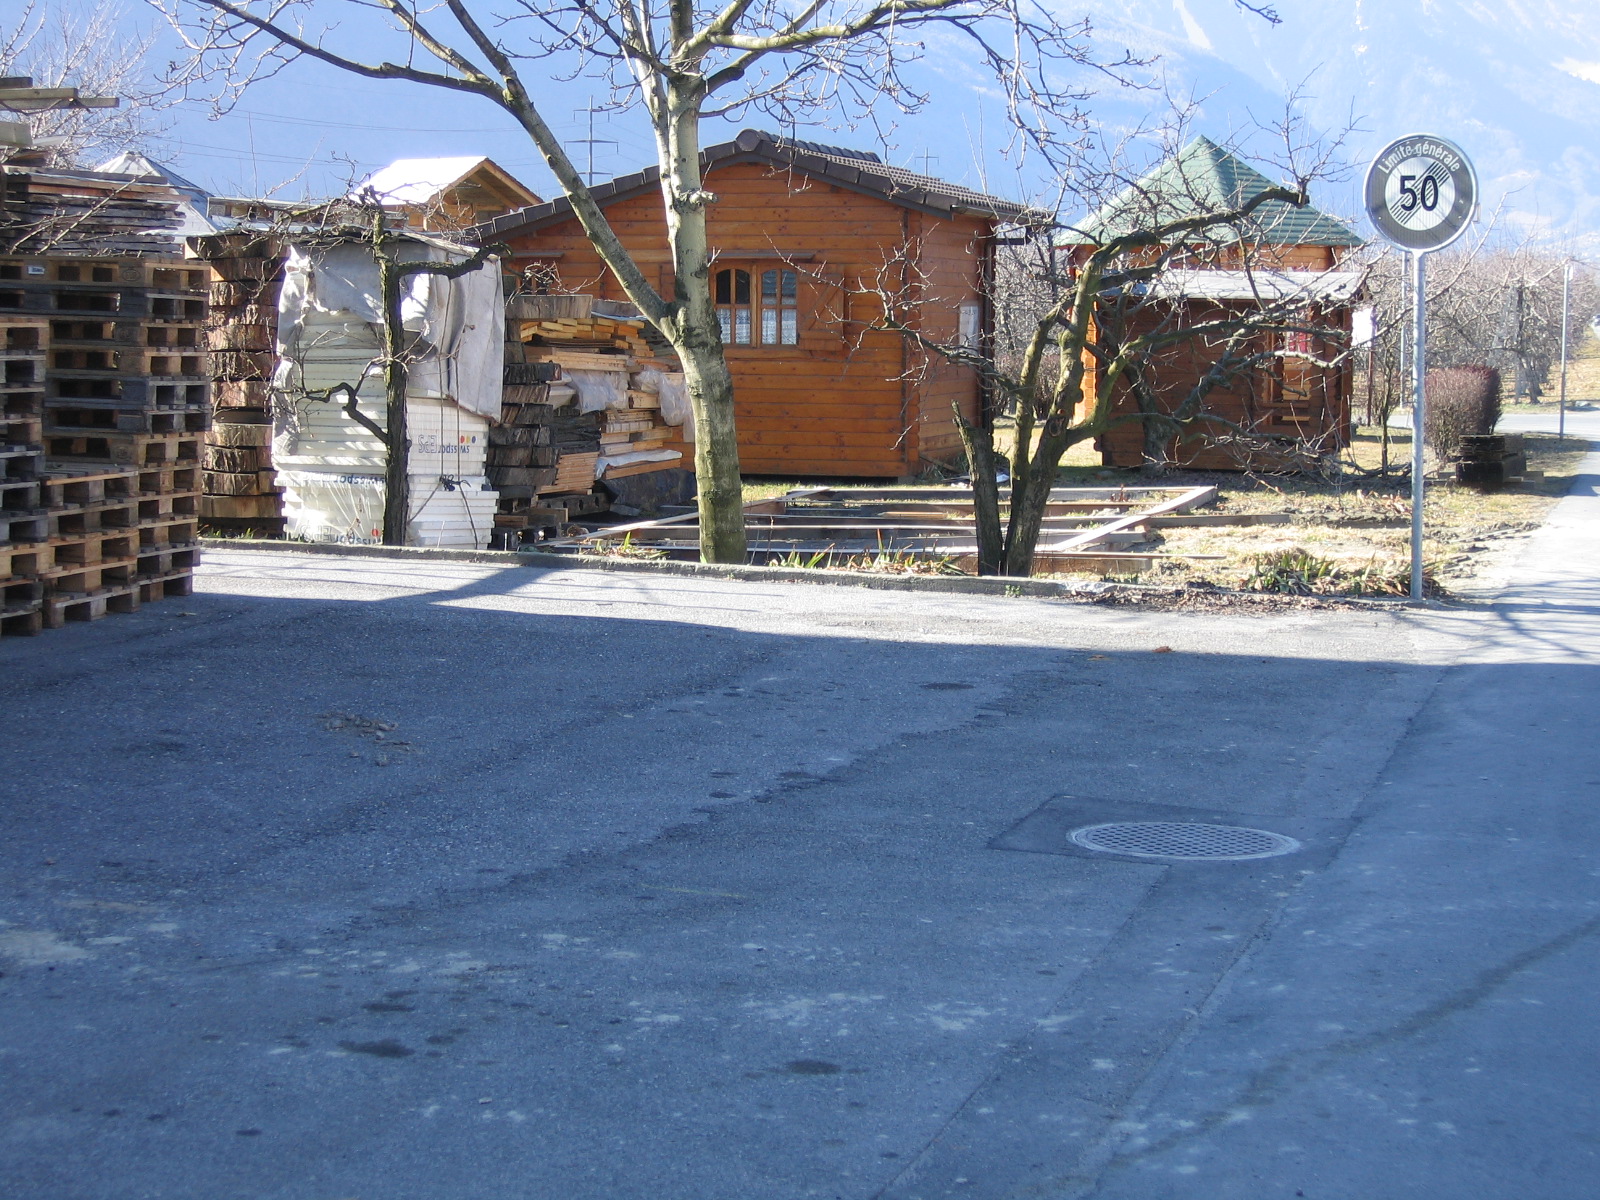
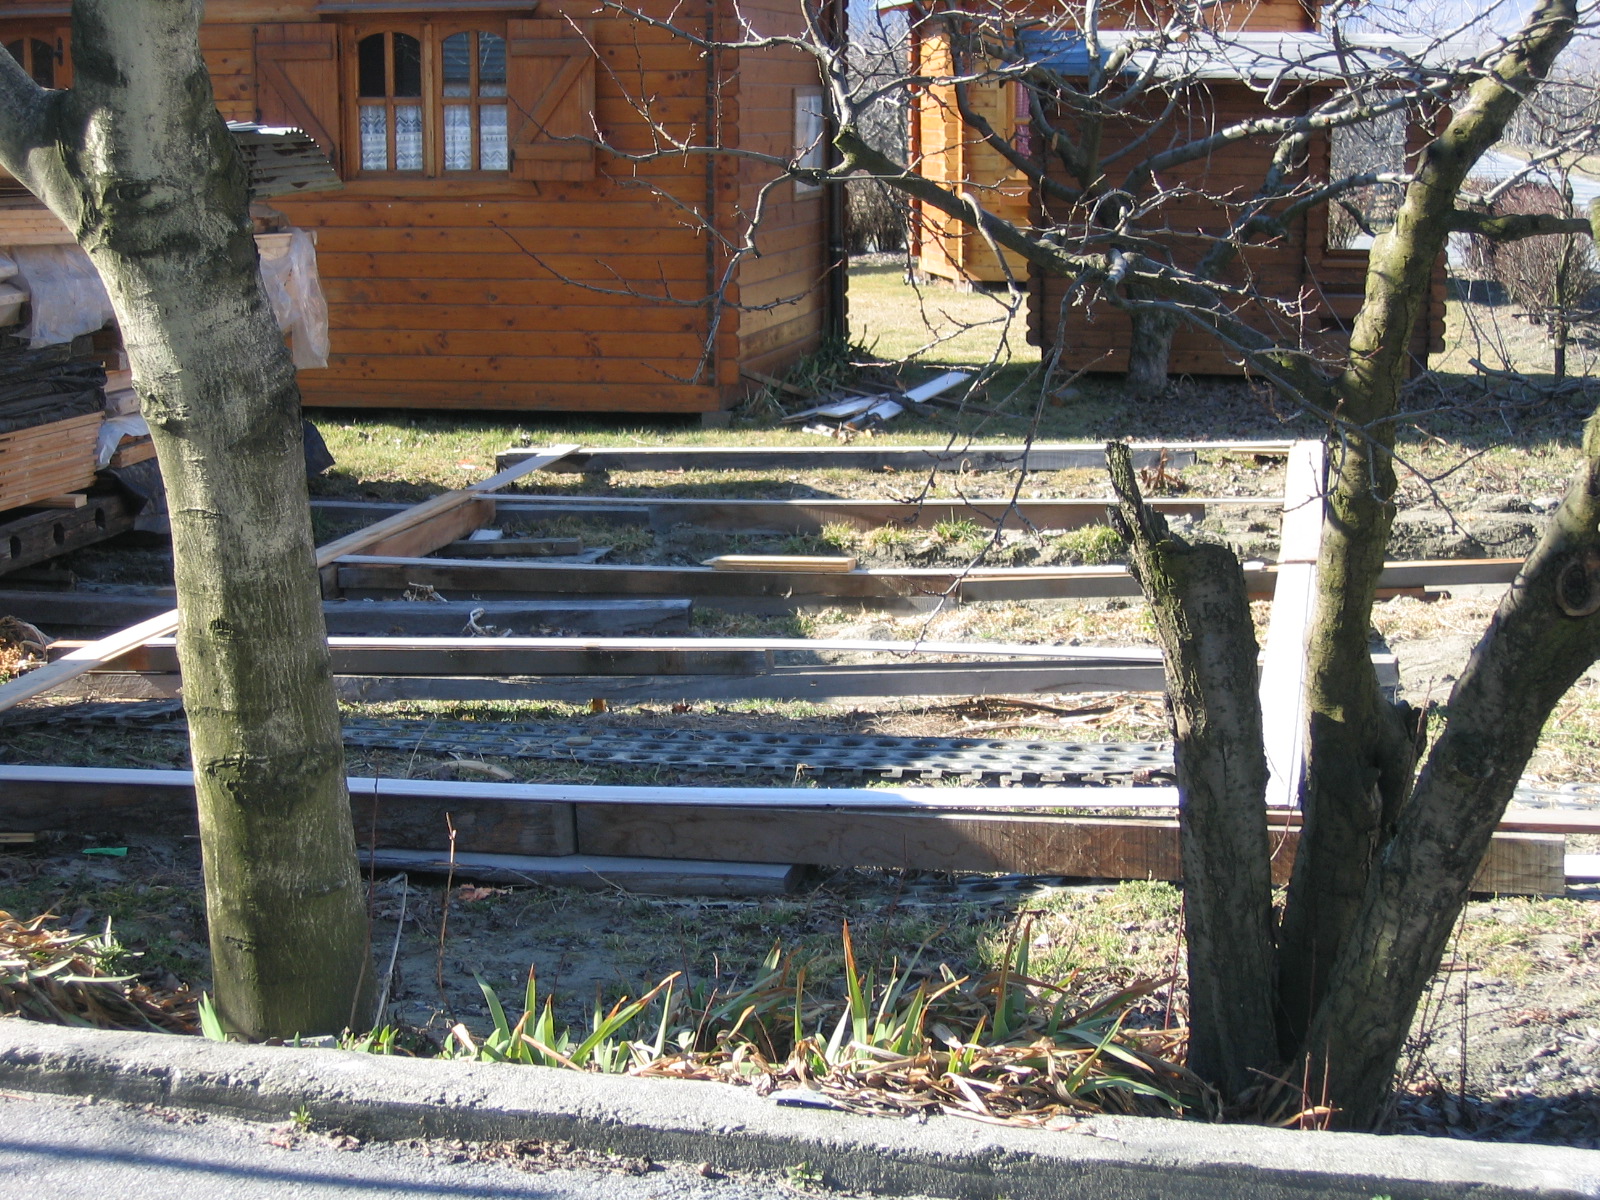
Les photos ci-présentées illustrent partiellement l’envergure du premier déménagement.
Une grande quantité de matériaux a été entreposée provisoirement sur le terrain situé à
l’ouest,dont l’usage avait été réservé à cet effet pour une durée de cinq ans.
Ce délai devait permettre soit de trouver une solution de stockage alternative, soit de
procéder à la vente des matériaux.
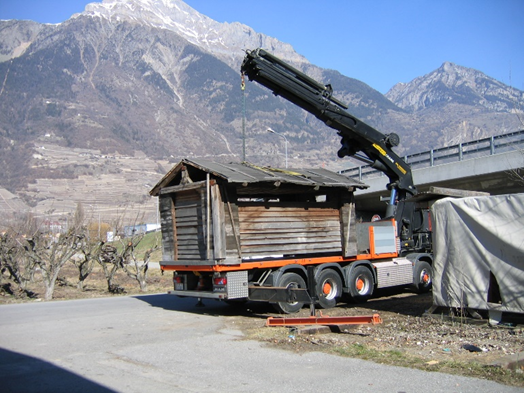
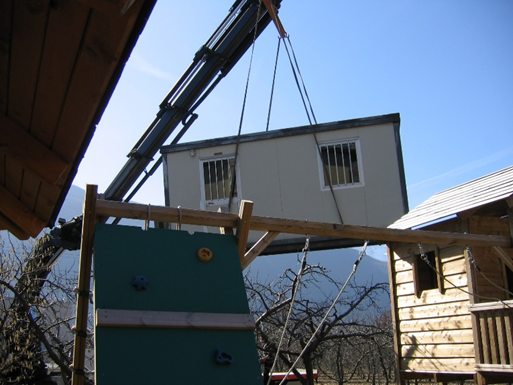
Un second déménagement a eu lieu trois à quatre années plus tard,
accompagné du démontage complet de l’exposition.
La suite de cette aventure est racontée sous le titre :
Projet sur un terrain à Charrat.
Deuxième déménagement
Depuis le terrain mentionné ci-dessus jusqu’au nouveau
terrain à Charrat
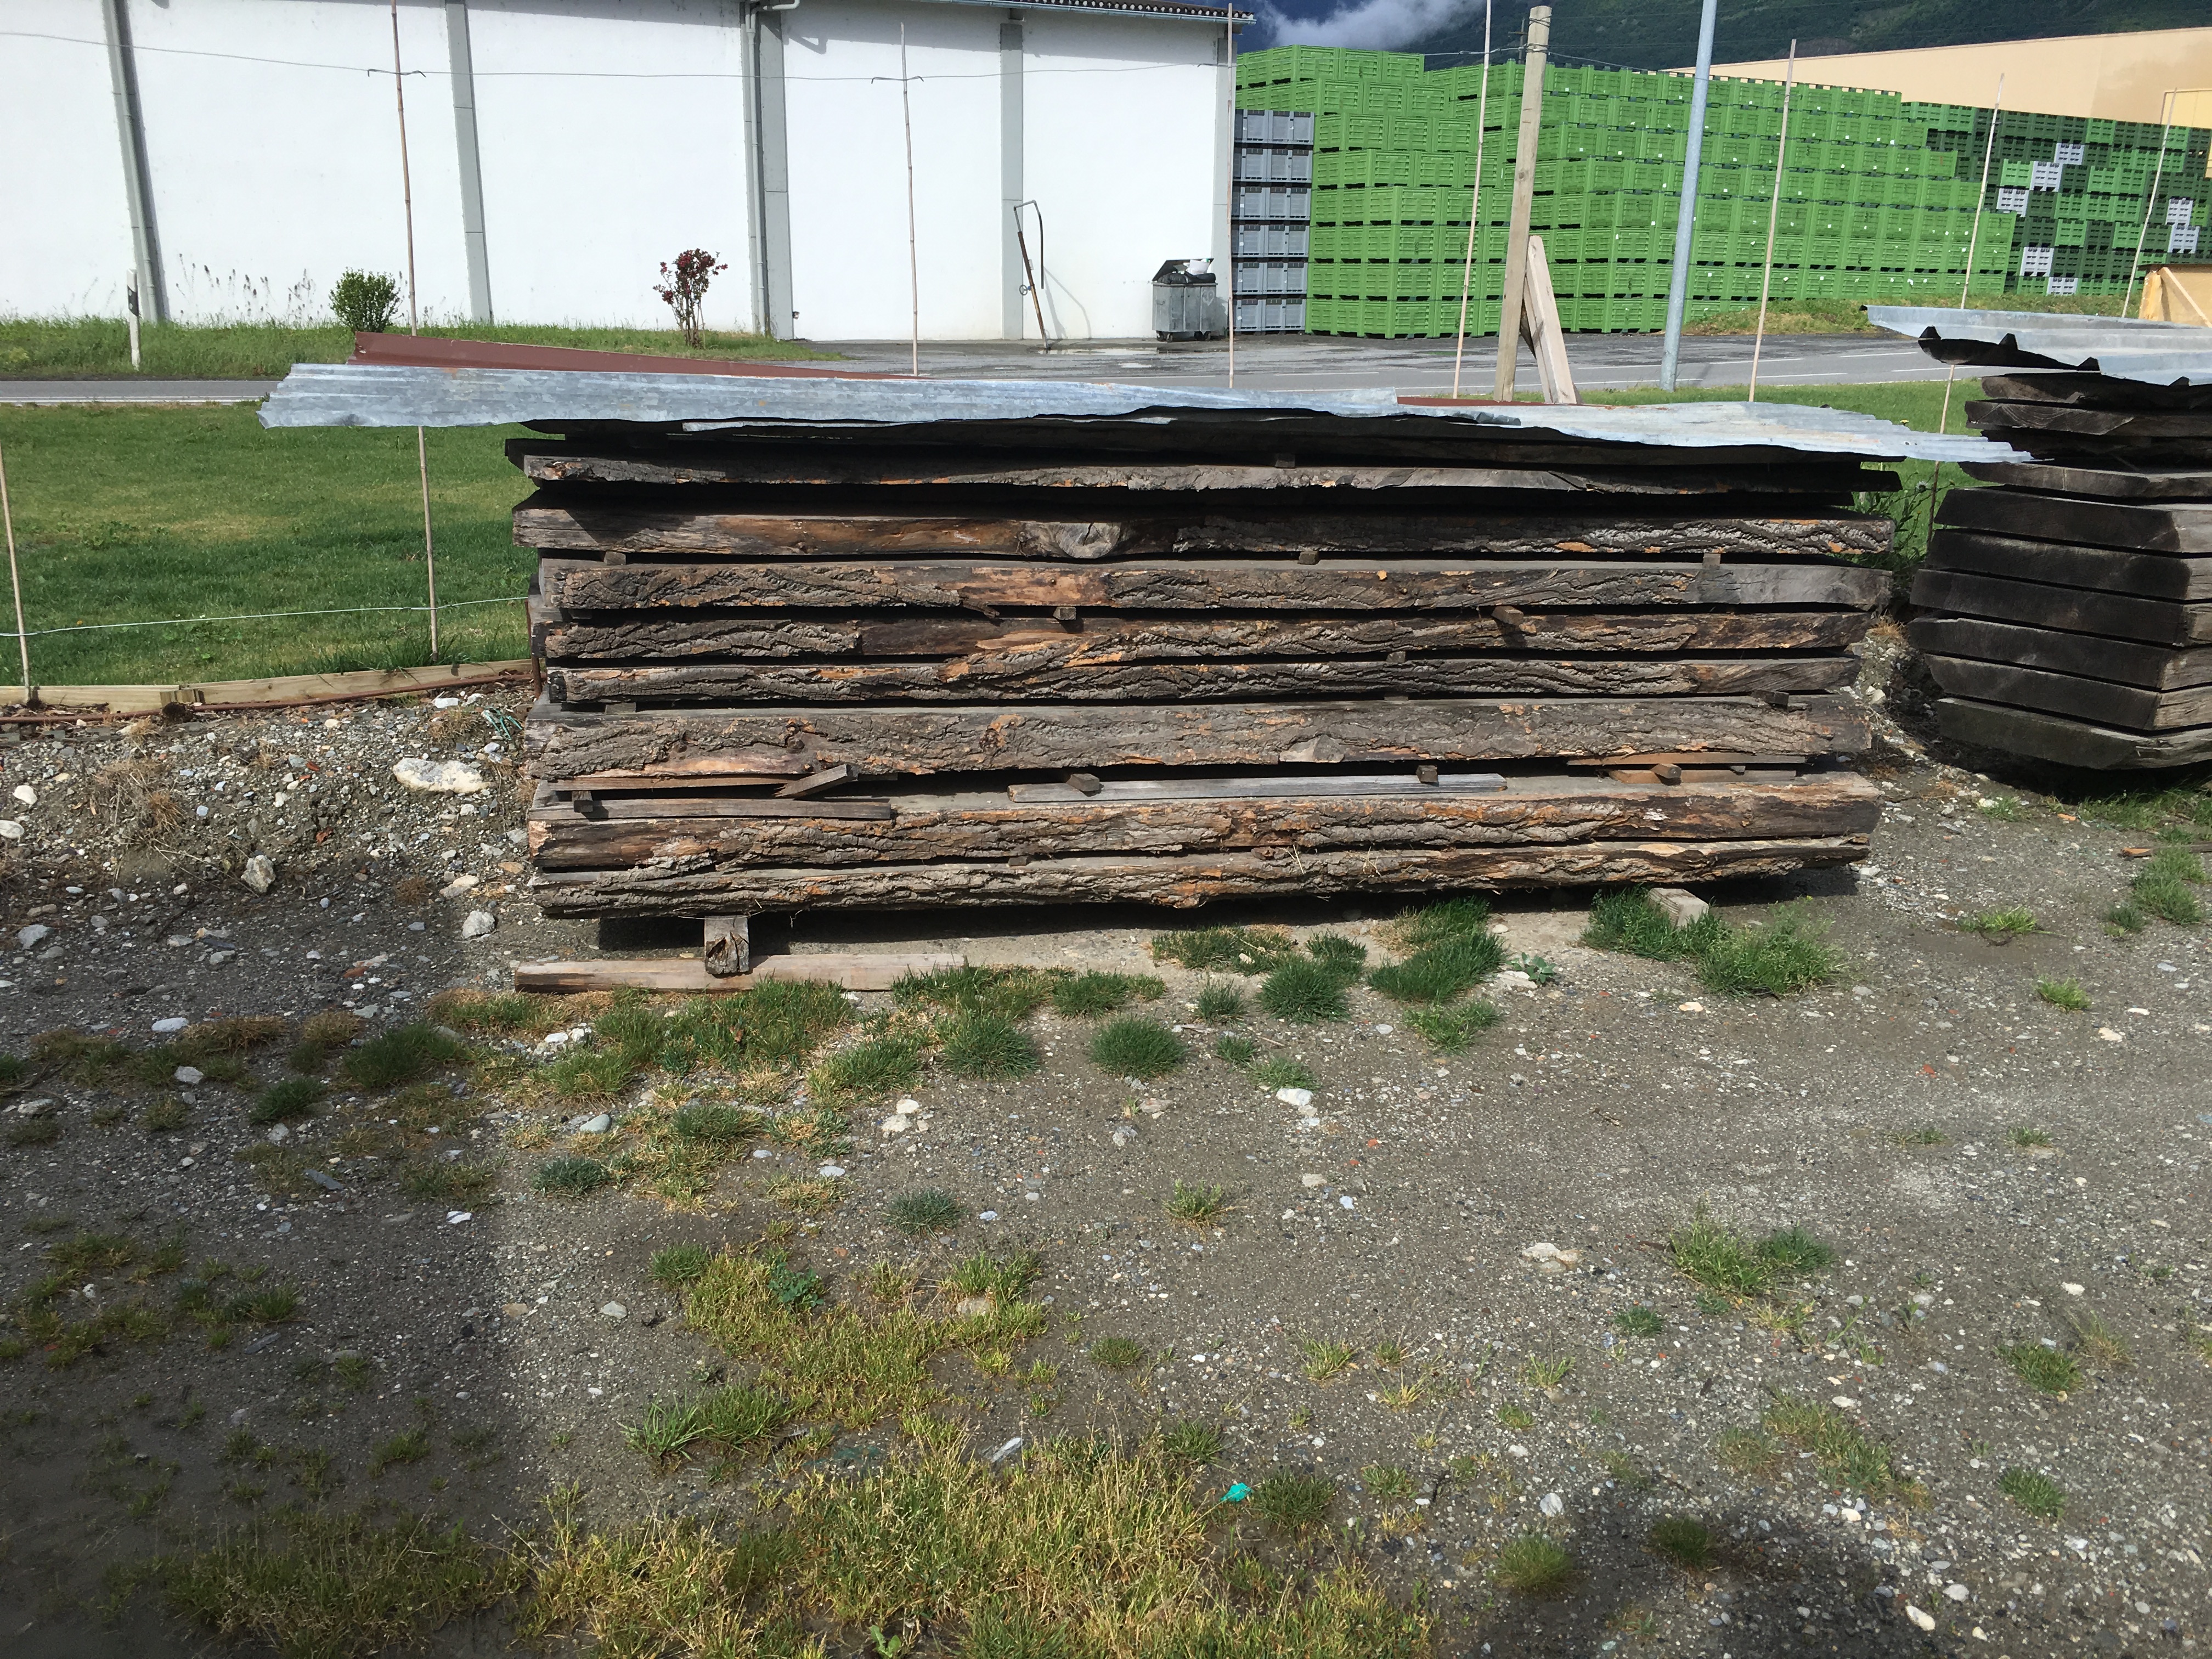
Stockage sur le terrain de charrat
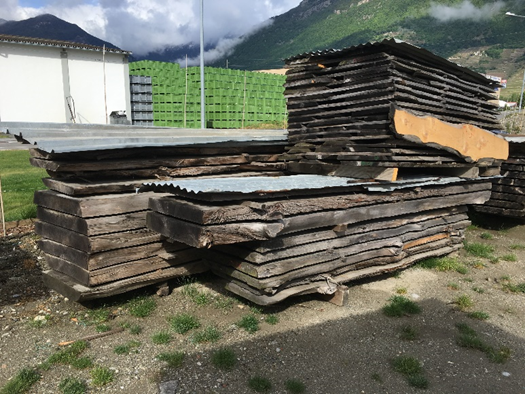
éléments sur nouvelle exposition Stockage bois
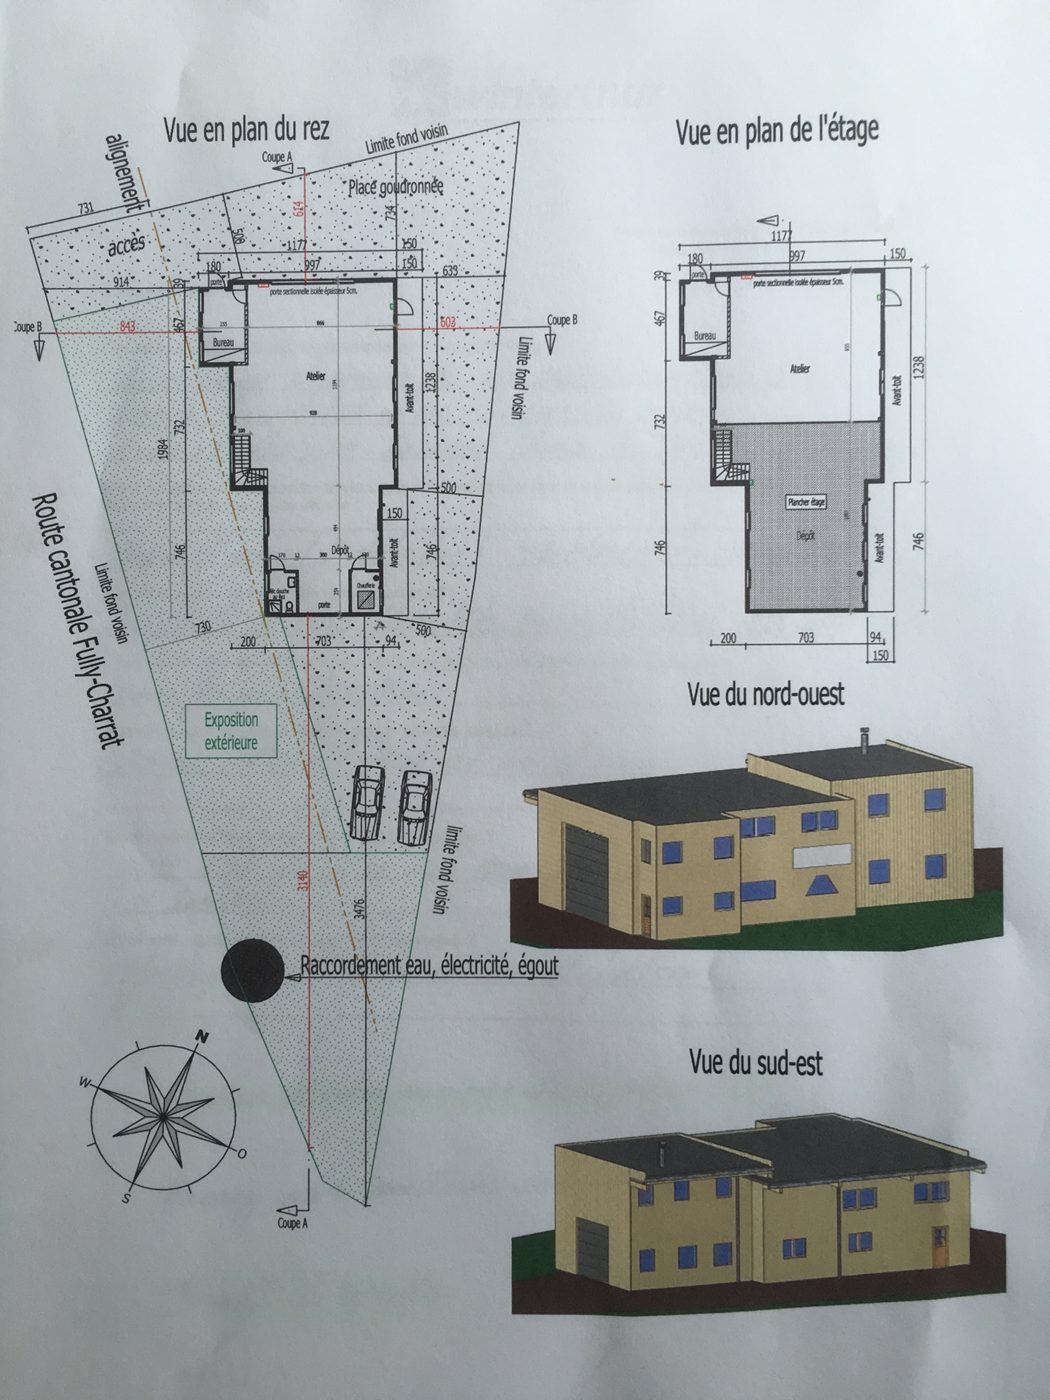
Plan projet de locaux artisanaux à Charrat
Projet abandonné car refus de la commune de Charrat de laisser construire
un appartement de fonction à l’étage.
Troisième déménagement dû à l'abandon du projet.